Caso de éxito · Microfinanzas

Más eficiencia operativa para una microfinanciera.

Cada semana, cada clienta de una microfinanciera paga su cuota. Detrás de ese pago hay un gerente en campo, un expediente, un calendario y una decisión de dirección. Esta es la historia de cómo ordenamos todo eso en una sola plataforma, web y móvil: HERMES.

Ellos son los expertos en microfinanzas; nosotros los acompañamos. Empezamos por sus números, migramos la información de su sistema anterior y, con su equipo, construimos HERMES módulo por módulo.

Su privacidad, primero. Por confidencialidad no publicamos el nombre, el logo ni los datos de nuestros clientes. Las pantallas son de una versión de demostración, con la marca de IXT y datos ficticios.

Cliente
Microfinanciera (nombre confidencial)
Plataforma
Web y móvil, todo en uno
Qué hicimos
Análisis financiero (P&L y flujo de caja), desarrollo a la medida con OCR + IA, seguridad, monitoreo y acompañamiento
Estado
En producción y en mejora continua
hermes · demo
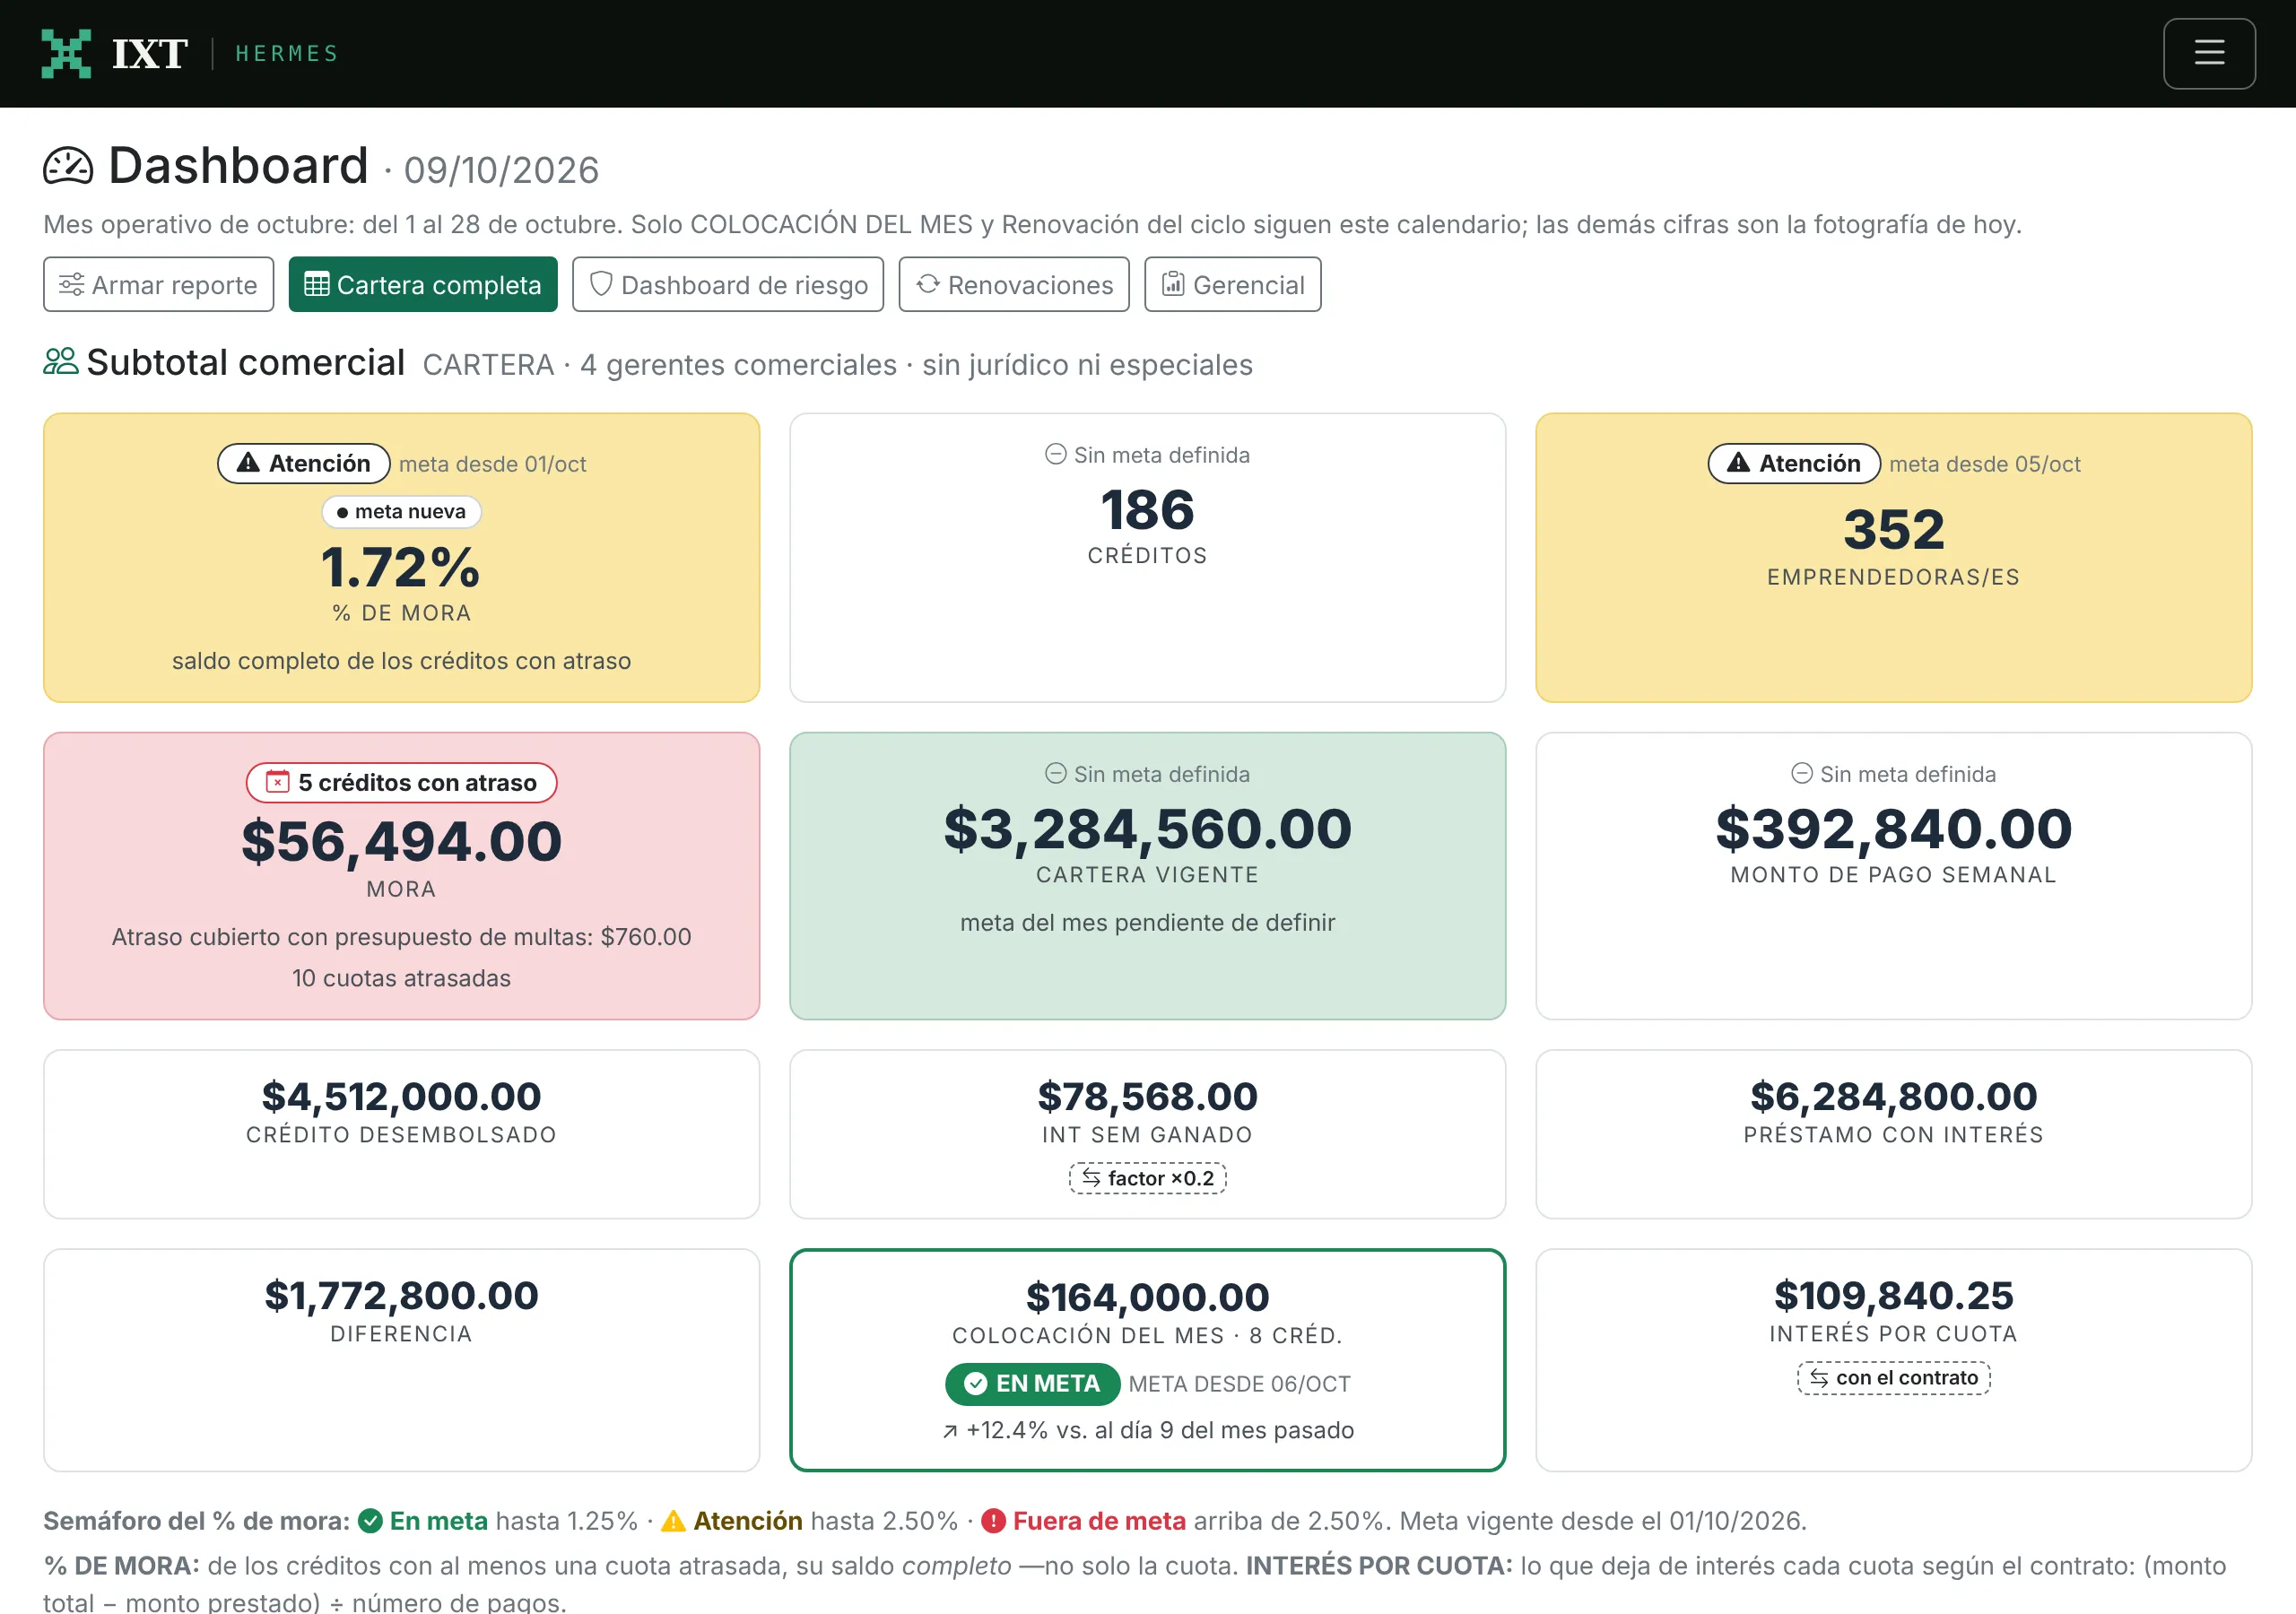
Tablero de HERMES: porcentaje de mora, créditos, emprendedoras, mora, cartera vigente, pago semanal y colocación del mes (datos ficticios).

El punto de partida

Una promesa que se cumple cada semana.

Una microfinanciera vive de una promesa semanal: la clienta paga su cuota y la institución vuelve a prestarle. Cumplirla con decenas de grupos y varios gerentes en campo exige saber, a tiempo, quién pagó, quién no y desde cuándo.

El sistema anterior no registraba todos los abonos ni la hora de cada pago. Sin esos datos, nadie podía decir con certeza si una cuota había llegado a tiempo.

La historia, en dos partes

Primera parte · El recorrido de la clienta

  1. 01 La solicitud
  2. 02 El expediente
  3. 03 El crédito
  4. 04 El cobro
  5. 05 La comunicación
  6. 06 La relación

Con la renovación, el recorrido vuelve a empezar.

Segunda parte · La vista de dirección

  1. 07 El monitoreo
  2. 08 El riesgo
  3. 09 La caja

Todo en tiempo real: sin esperar al cierre de mes.

En todo el recorrido: seguridad y privacidad. Sesiones bajo control, bitácora de cambios y datos personales protegidos.

Primera parte

El recorrido de la clienta.

HERMES sigue el customer journey de cada clienta: de la primera visita del gerente a su último pago, y de vuelta a empezar con la renovación.

Las reglas son las del cliente.

La hora de corte, las multas, las metas y sus semáforos, los plazos y las renovaciones siguen la metodología de cada institución; HERMES las aplica igual para todos y las explica en pantalla. En este caso, el corte es a las 2:00 pm, porque así lo marca la metodología de nuestro cliente.

01 · La solicitud

El primer contacto se levanta en campo, desde el celular.

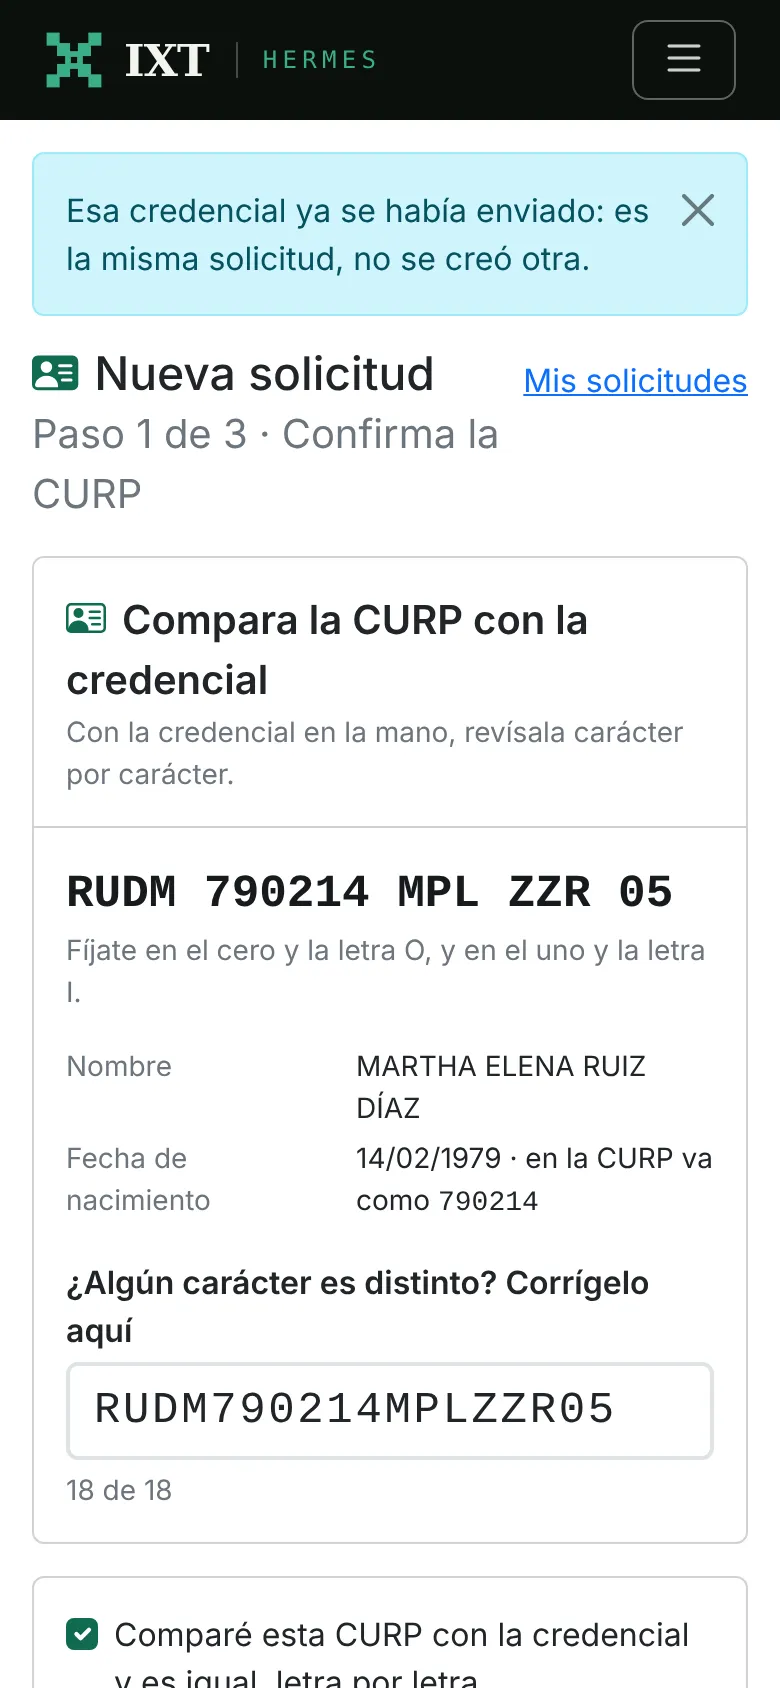
El reto. Capturar a mano una credencial en la calle toma tiempo y se presta a errores: basta una O en lugar de un cero para que el expediente nazca mal.

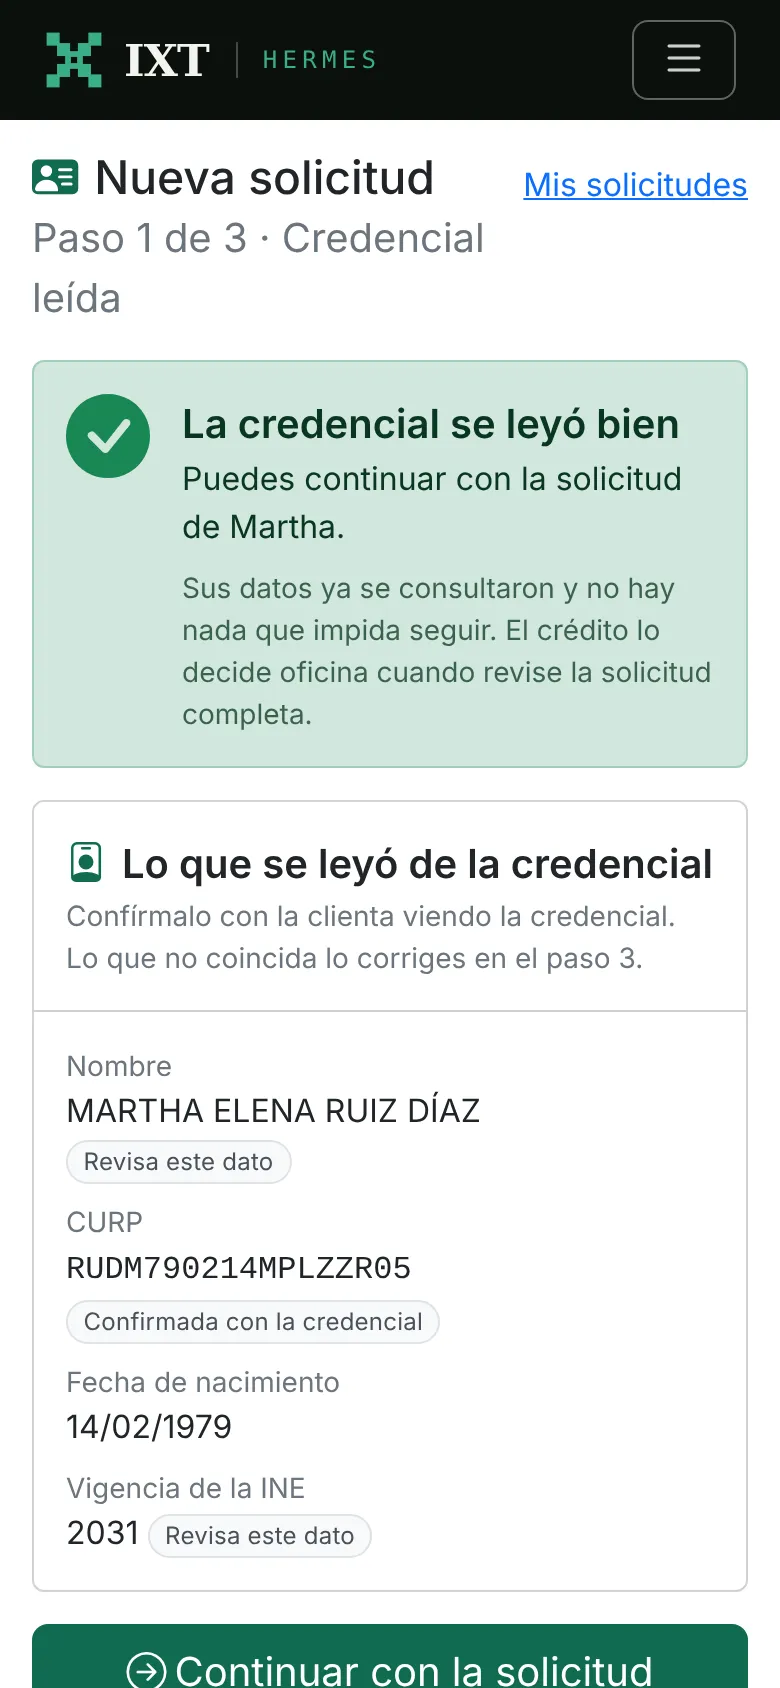
El gerente fotografía la credencial y HERMES la lee con OCR e inteligencia artificial: llena los datos y los valida. Él solo confirma.

  • Lectura automática de la credencial con OCR + IA: nombre, CURP, fecha de nacimiento y vigencia.
  • La CURP se confirma carácter por carácter, con avisos para el cero y la O, el uno y la I.
  • Antes de las fotos, se le lee el aviso de privacidad a la clienta y su consentimiento queda registrado.
  • Detecta solicitudes repetidas y guarda las incompletas el plazo que marca la metodología (en este caso, 7 días) antes de cancelarlas solas.
  • Los datos se comparan con reportes de otras instituciones; el crédito lo decide la oficina.
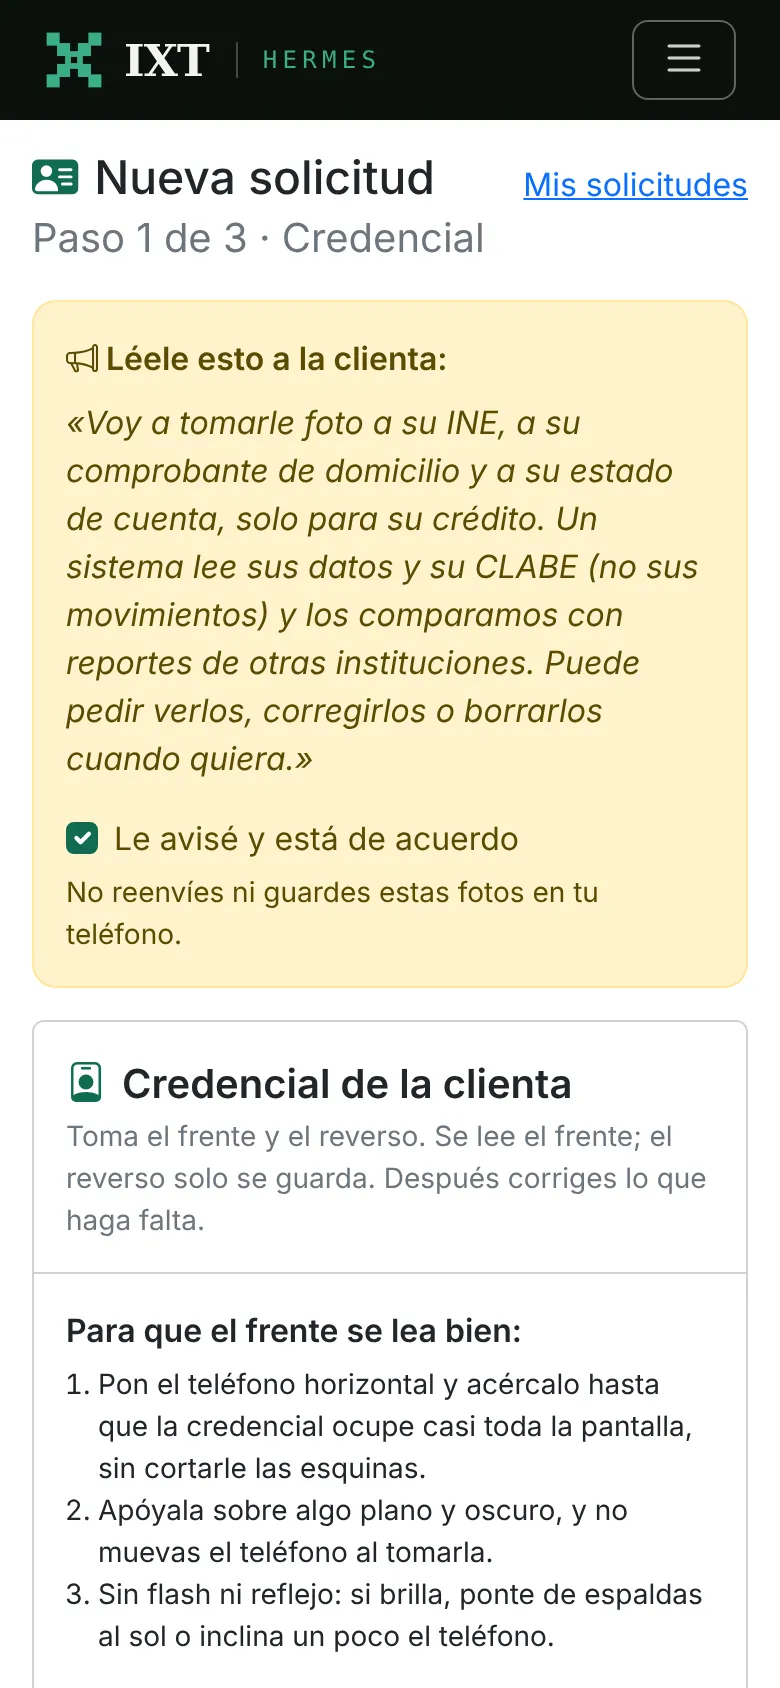
Paso 1 de una solicitud en el celular: aviso de privacidad para la clienta y toma de fotos de la credencial (datos ficticios).
1 · Aviso a la clienta y foto de la credencial
Confirmación de la CURP leída de la credencial, carácter por carácter (datos ficticios).
2 · La CURP se confirma carácter por carácter
Credencial leída: nombre, CURP, fecha de nacimiento y vigencia, con los datos ya consultados (datos ficticios).
3 · Datos leídos y consultados

02 · El expediente

Un expediente completo, y protegido.

El reto. Un expediente incompleto se descubre cuando ya es tarde: al renovar, al cobrar o en una auditoría.

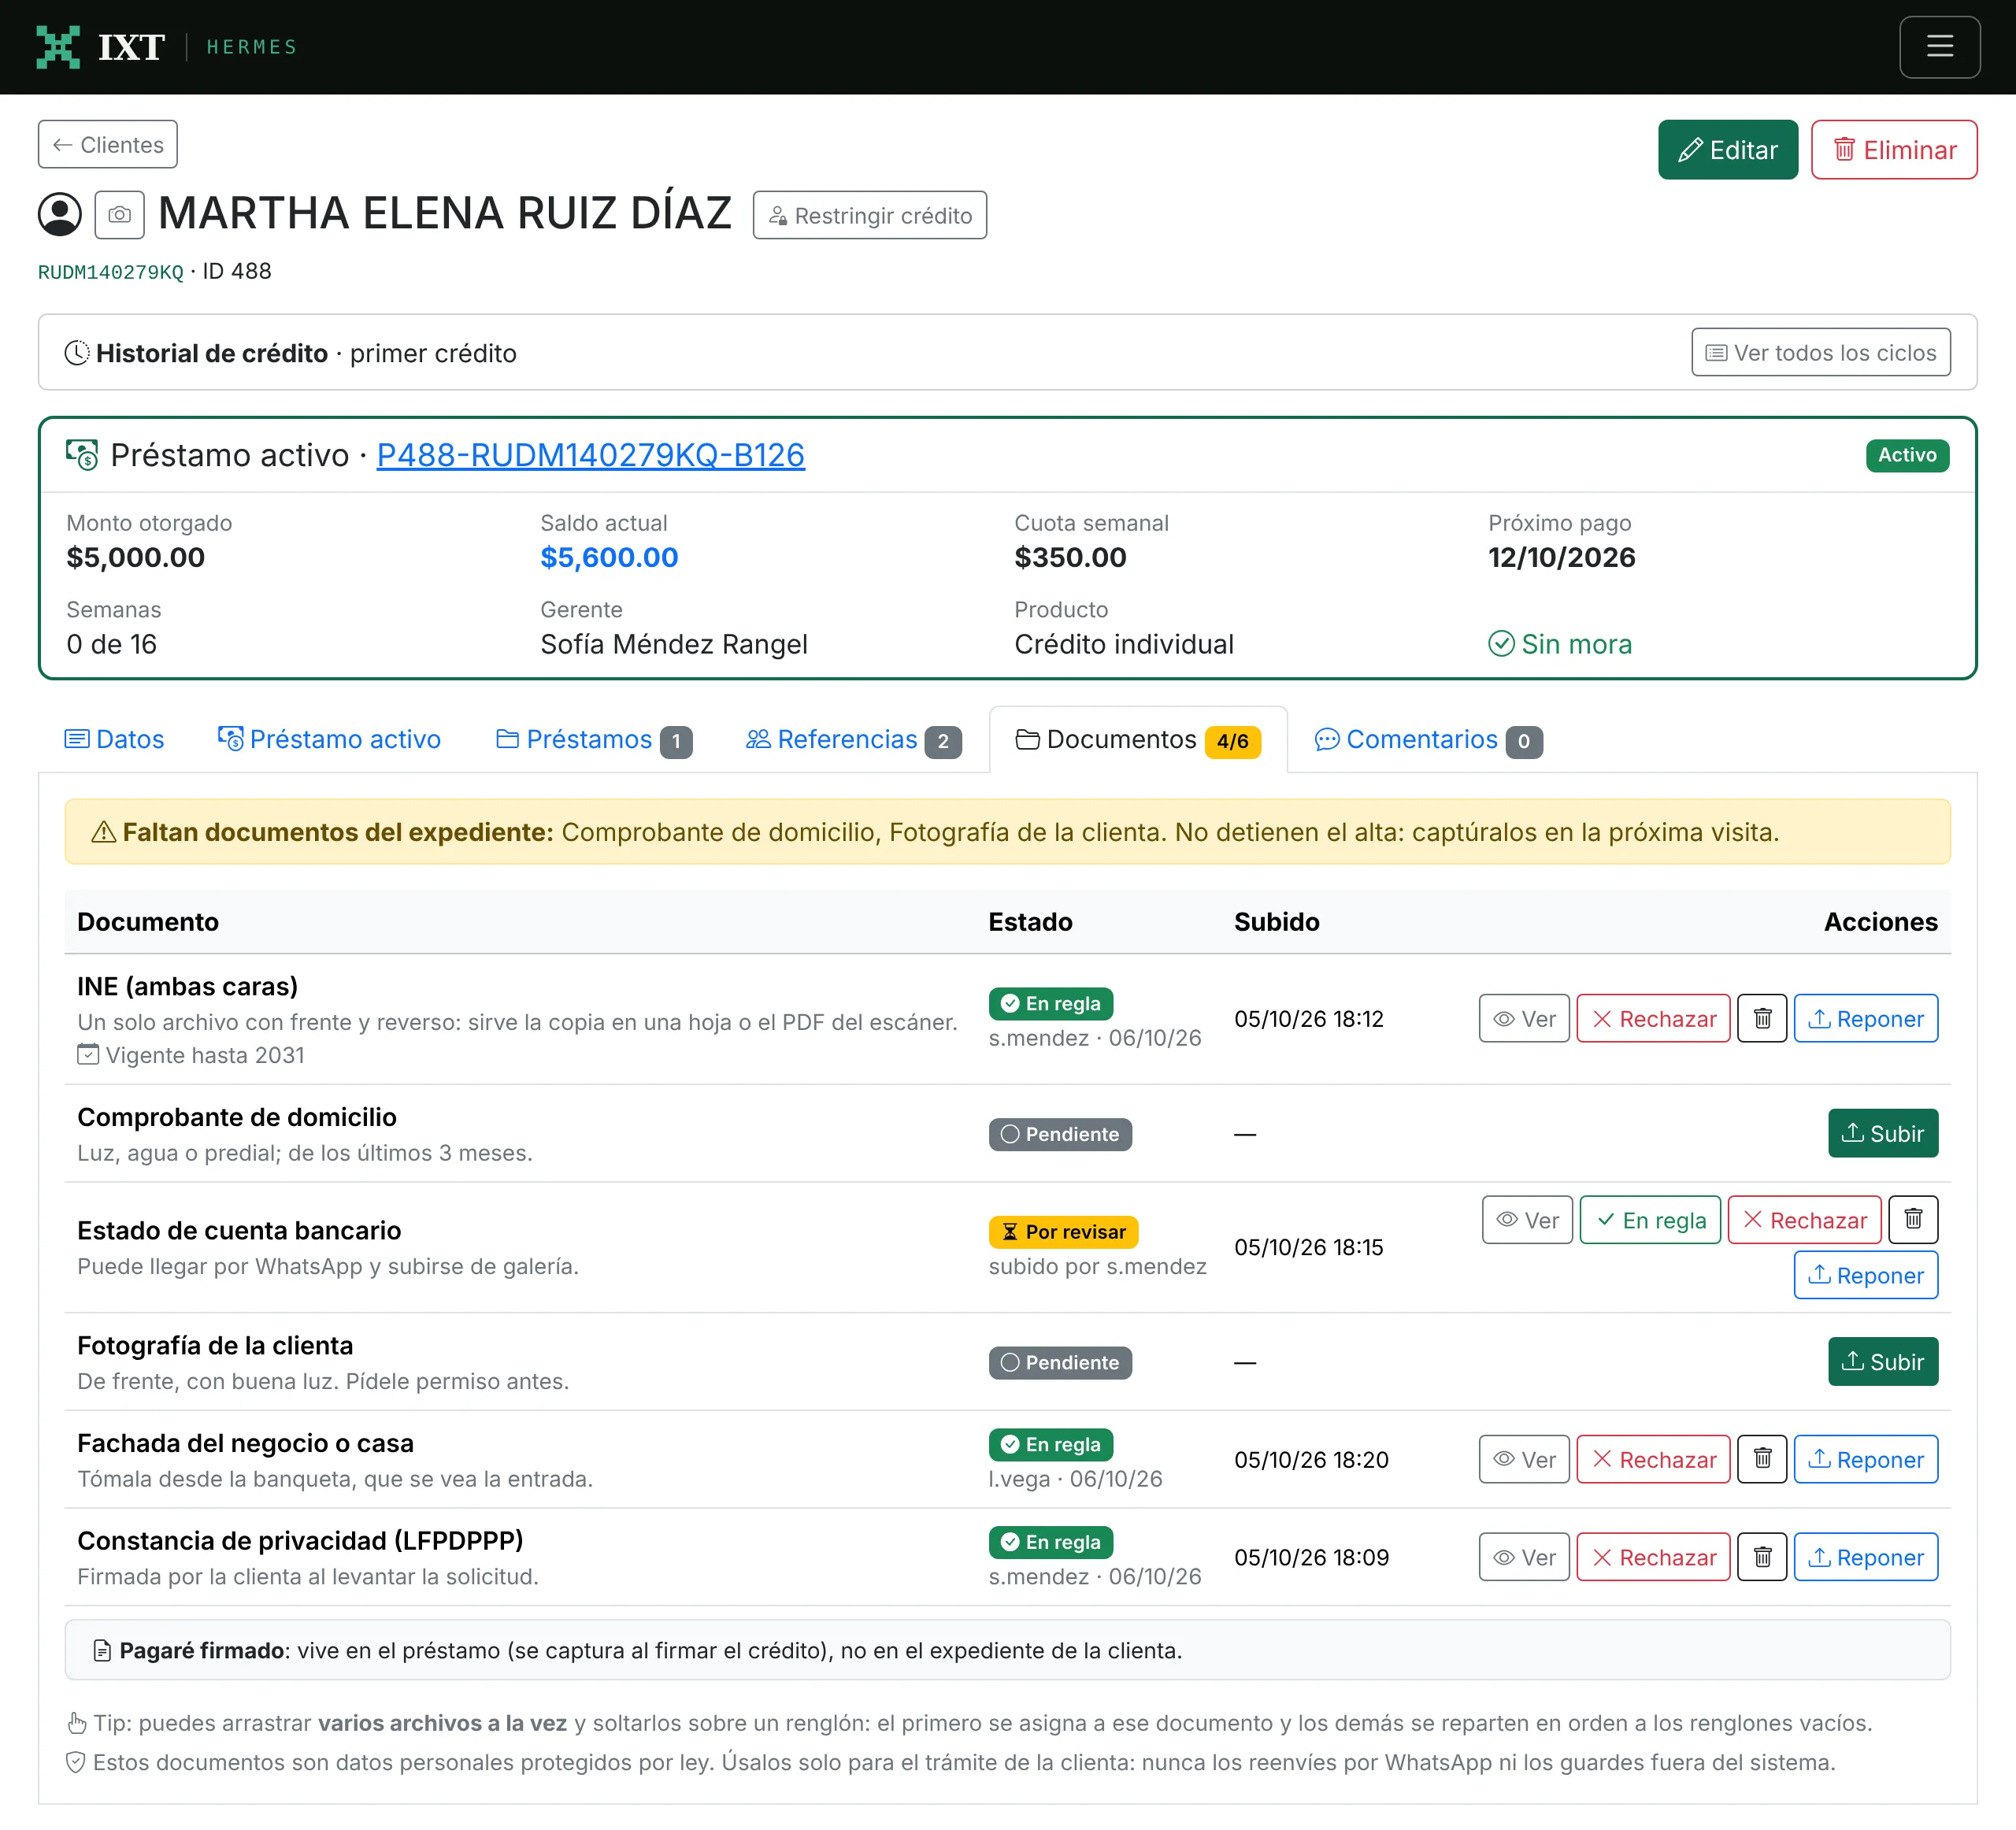
Cada documento tiene su estado —en regla, por revisar o pendiente— y HERMES avisa qué falta. Lo que falta no detiene el alta: queda pendiente para la próxima visita.

  • La INE se guarda con su año de vigencia.
  • La constancia de privacidad firmada por la clienta queda en su expediente, conforme a la LFPDPPP.
  • Cada documento se revisa: queda en regla o se rechaza, con quién lo revisó y cuándo.
  • Un recordatorio en pantalla: son datos personales protegidos; no se reenvían por WhatsApp ni se guardan fuera del sistema.
hermes · demo
Expediente de una clienta en HERMES: préstamo activo y documentos con su estado (en regla, por revisar o pendiente), incluida la constancia de privacidad (datos ficticios).
El expediente de la misma clienta de la solicitud: lo que falta se pide en la próxima visita.

03 · El crédito

Cada crédito, semana a semana.

El reto. En un crédito grupal la cuota no es de una sola persona: es de un grupo, con una responsable, varias integrantes y montos distintos.

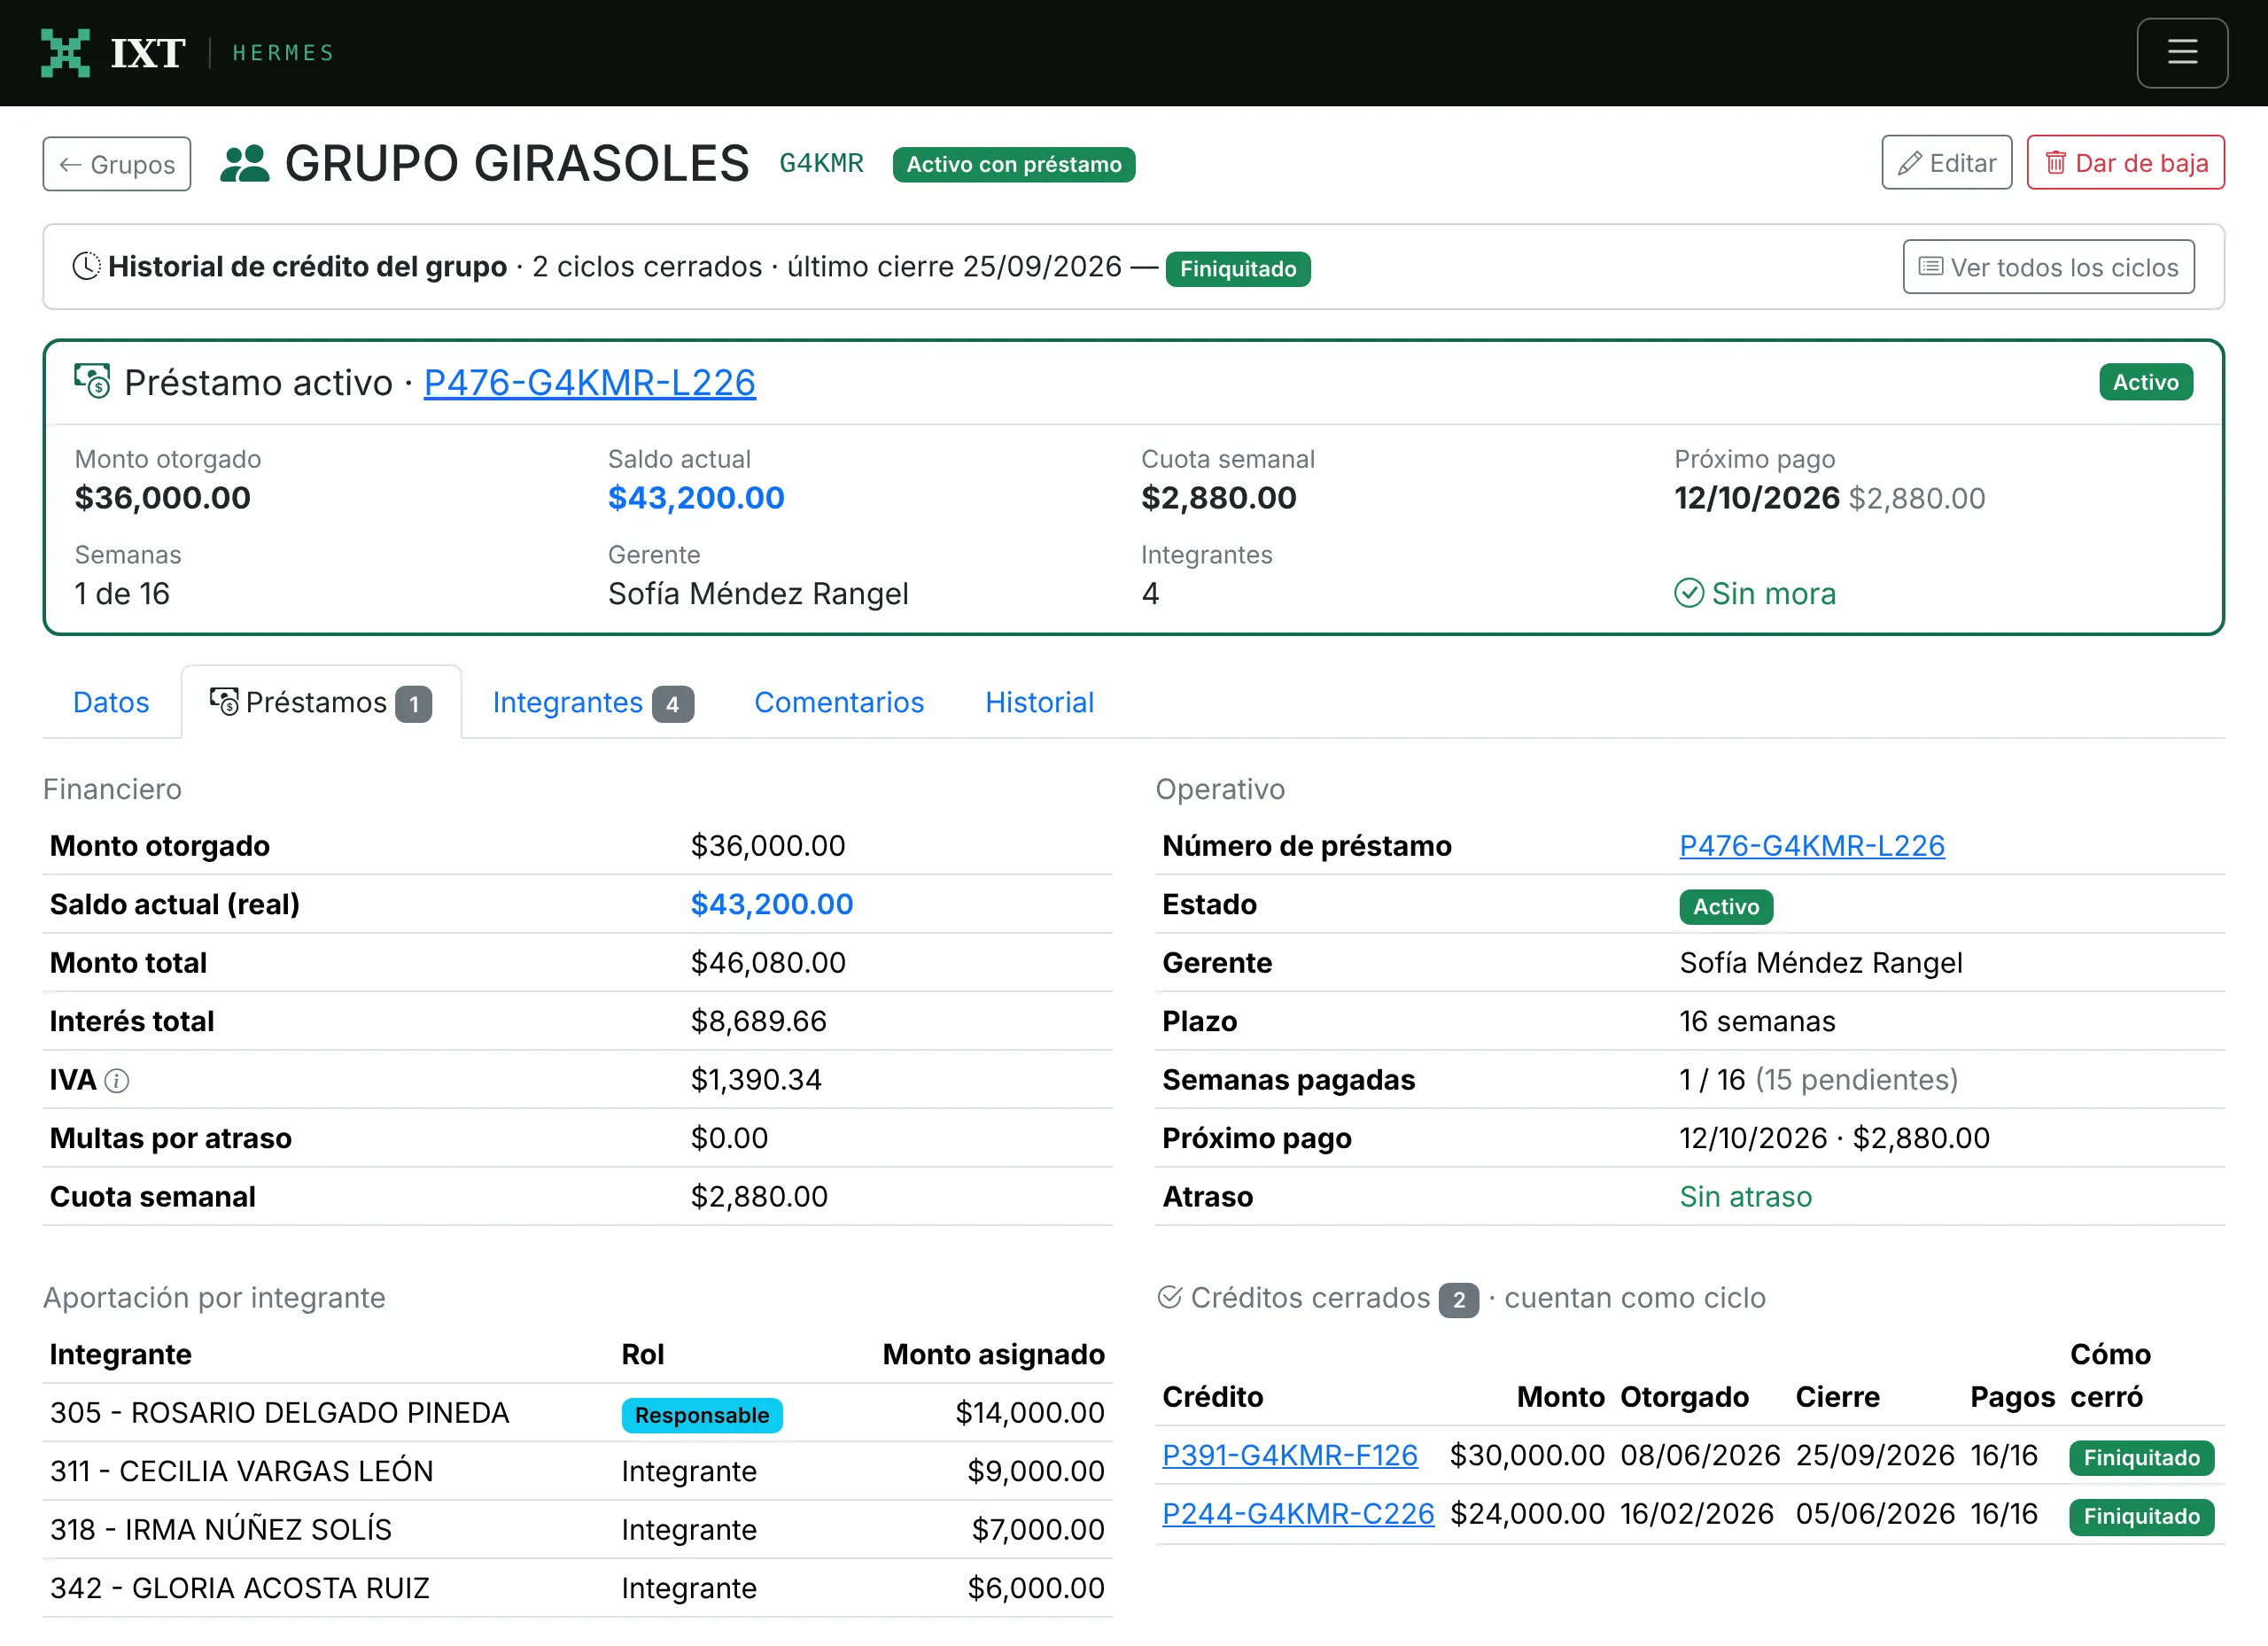
Cada crédito, individual o grupal, tiene su calendario semanal, su saldo real y su próximo pago a la vista. En los grupos se ve cuánto le tocó a cada integrante, quién es la responsable y cómo cerró cada ciclo.

  • Calendario de pagos: a tiempo, adelantado, con excedente o pendiente.
  • Monto asignado por integrante y responsable del grupo.
  • Historial de ciclos: cómo cerró cada crédito.
  • Las reglas son las de la metodología del cliente: el sistema las aplica y las explica donde se usan, para que todos cuenten igual.
hermes · demo
Detalle de un grupo en HERMES: préstamo activo, datos financieros y operativos, aportación por integrante y créditos cerrados (datos ficticios).
Un grupo: su préstamo activo, la aportación de cada integrante y sus ciclos cerrados.
hermes · demo
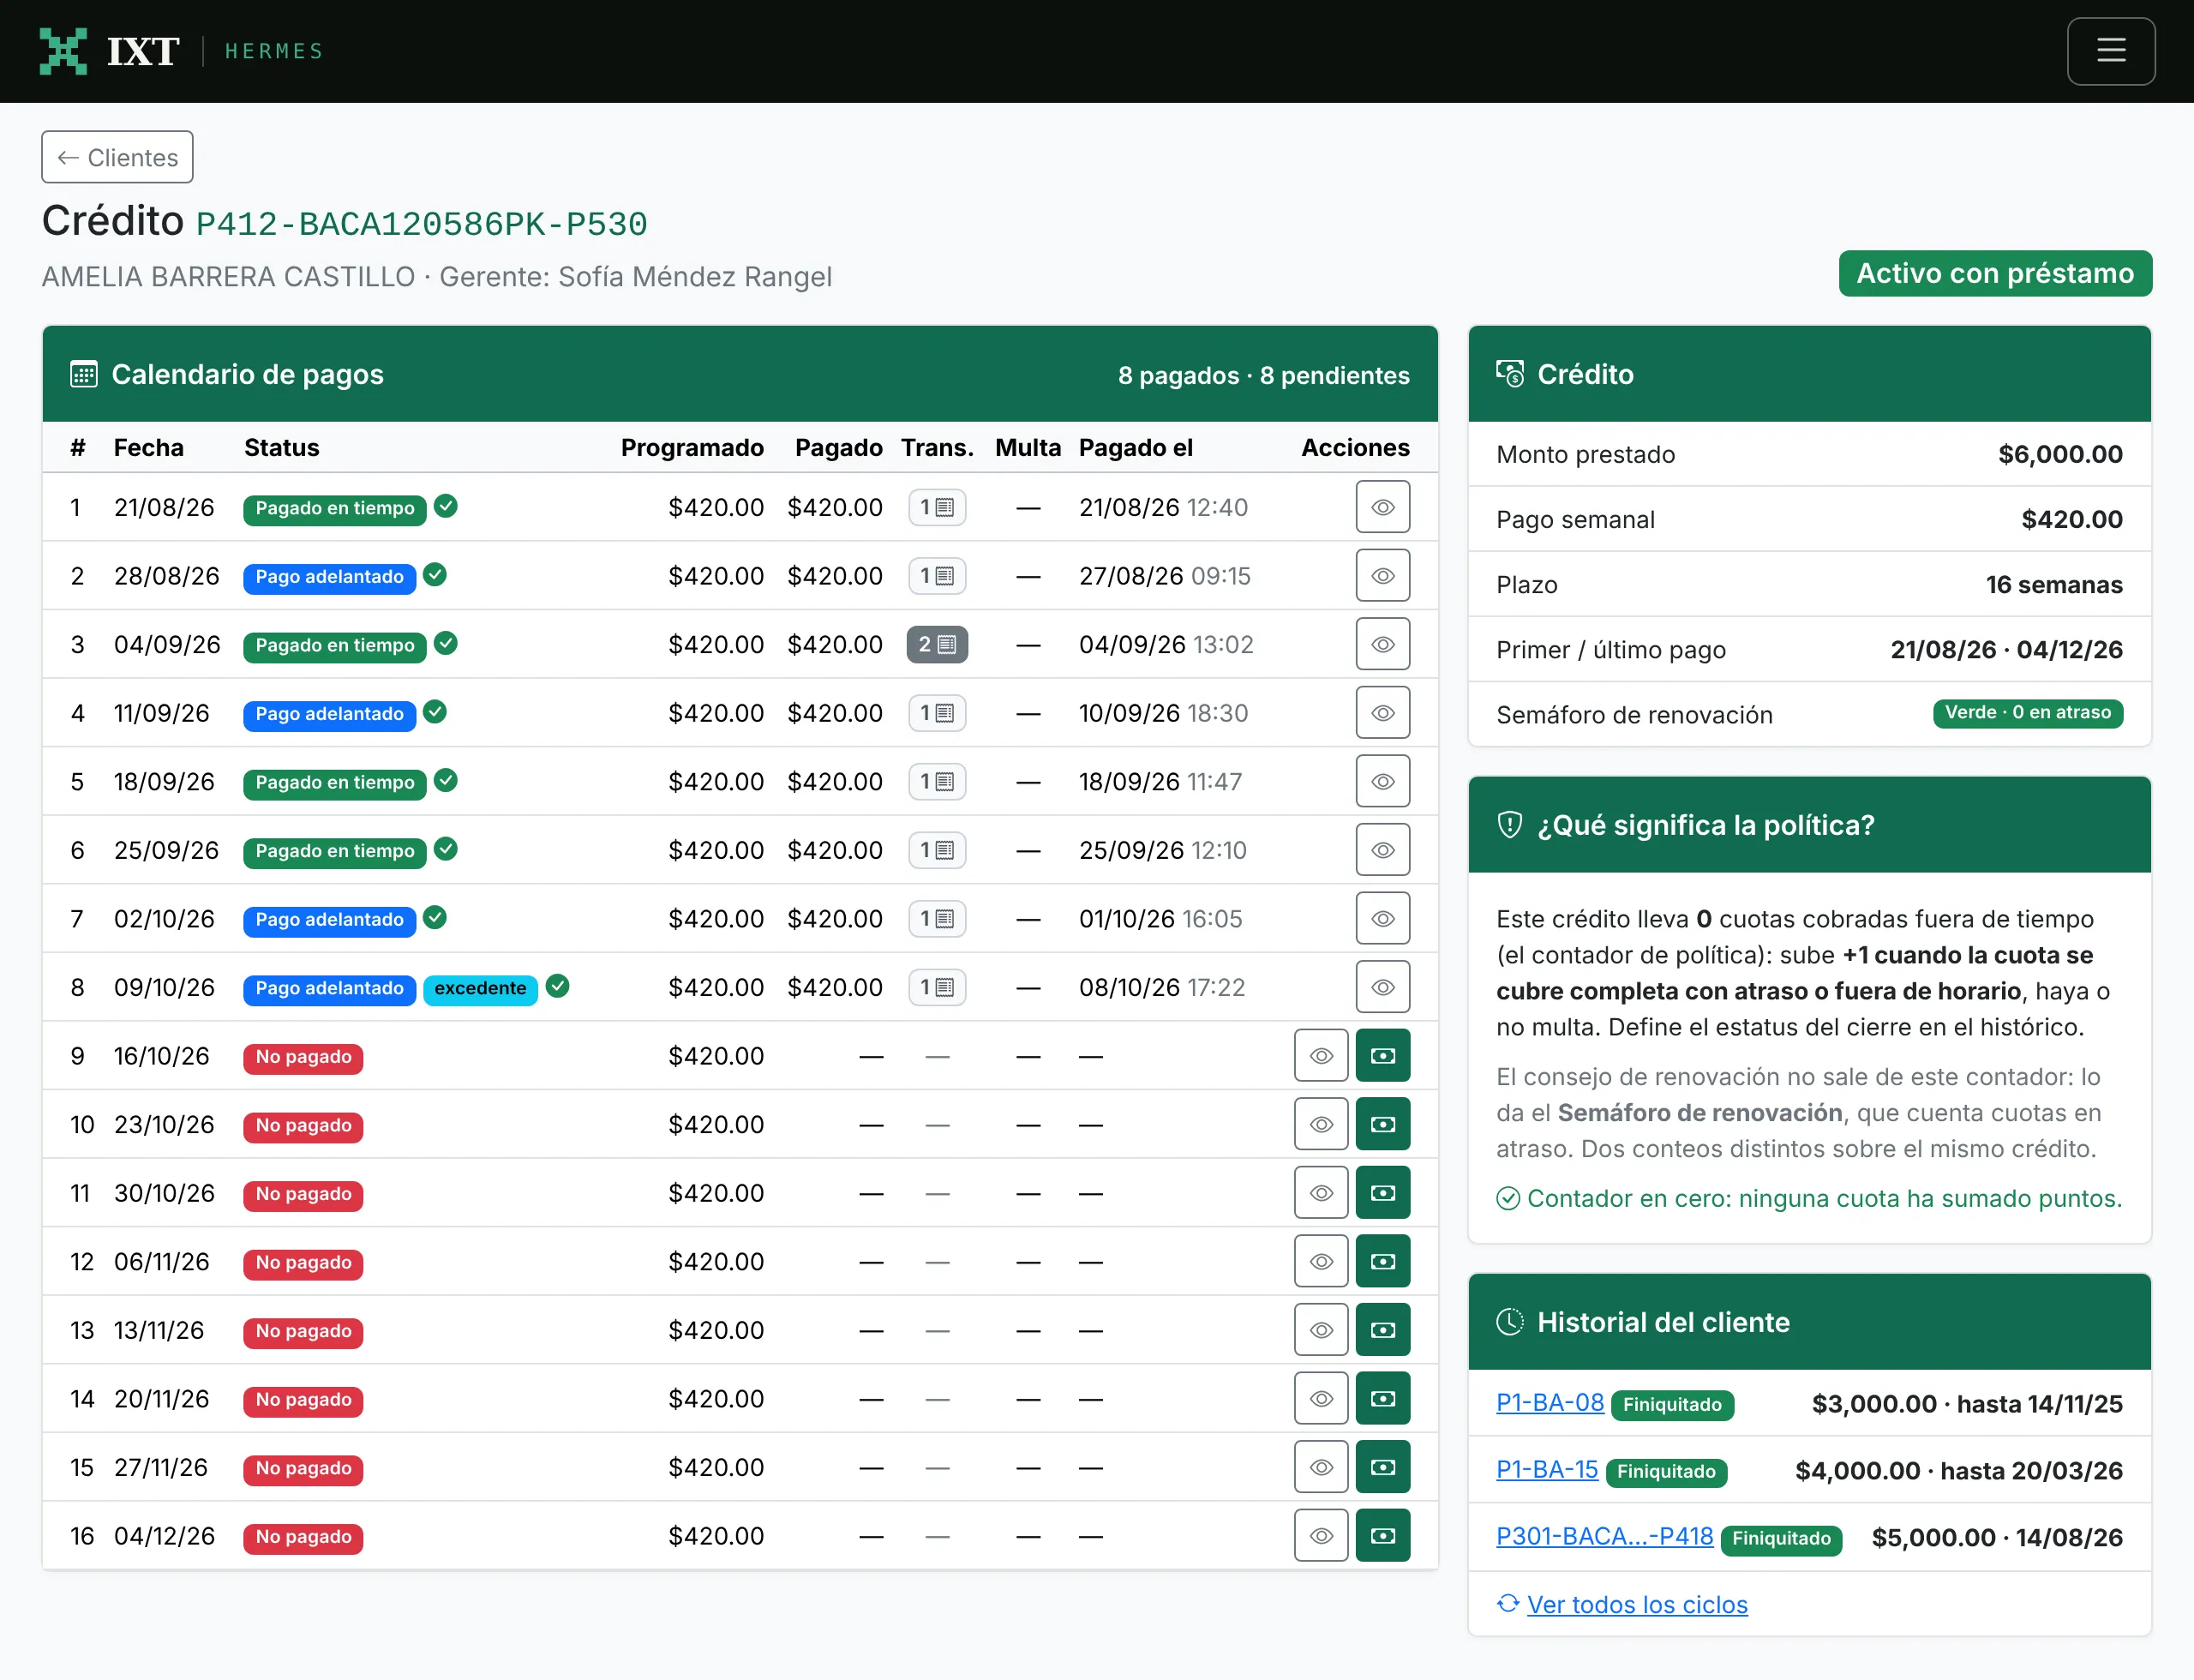
Detalle de un crédito individual en HERMES: calendario de pagos semanal, datos del crédito, política e historial de la clienta (datos ficticios).
Un crédito individual: su calendario semanal y la política del cliente, explicada en pantalla.

04 · El cobro

Cada pago, a tiempo y a la vista.

El reto. Una cuota pagada a las seis de la tarde del día de pago, ¿llegó a tiempo? Si cada quien cuenta distinto, nadie sabe en realidad cómo va la cobranza.

La regla la pone la metodología del cliente y el sistema la aplica igual para todos. En este caso, el corte es a las 2:00 pm: desde las 2:01, la cuota del día cuenta como atrasada. El gerente registra cada abono desde su celular, con fecha y hora, y las cuotas atrasadas aparecen el mismo día para darles un seguimiento oportuno.

  • Cuotas pendientes, atrasadas, por vencer o adelantadas, por gerente y por fecha.
  • Abonos parciales: cuánto se pagó y cuánto falta.
  • Si la clienta paga de más, el excedente se adelanta solo a las cuotas siguientes.
  • La multa por atraso se calcula según la política del cliente y se cobra aparte, sin frenar el abono.
  • Cobro por lista y descarga en CSV.
hermes · demo
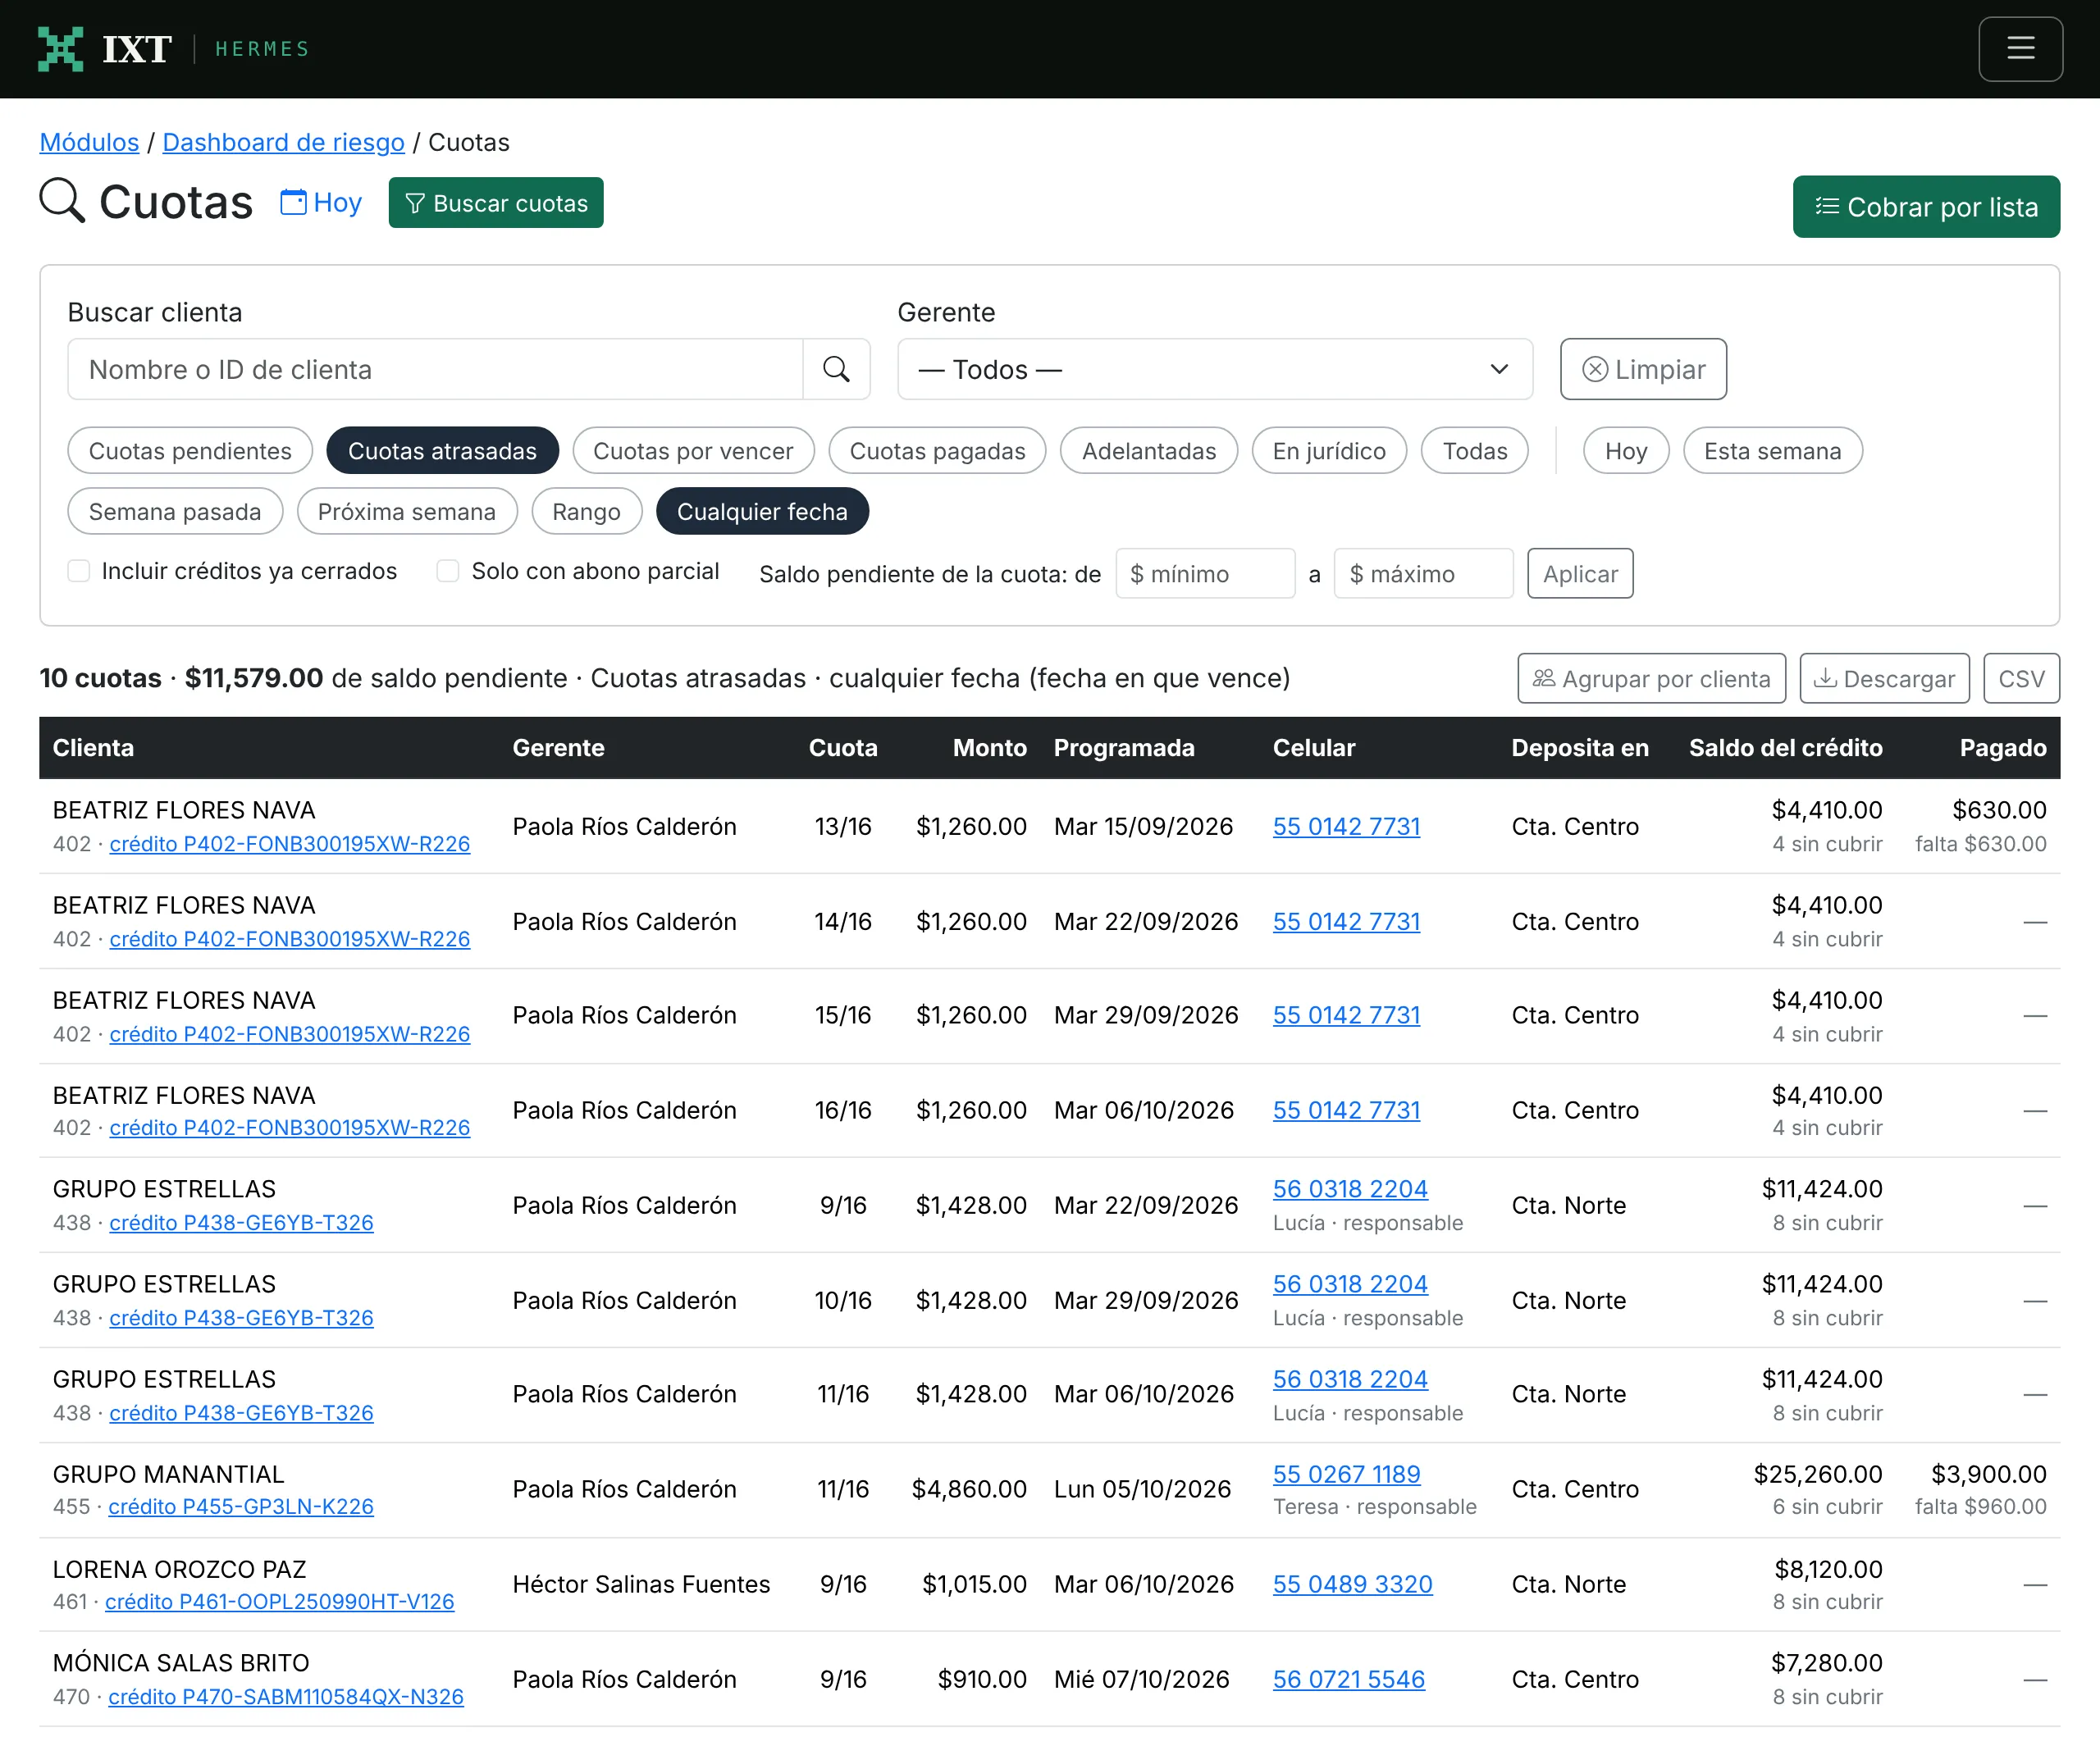
Búsqueda de cuotas atrasadas en HERMES: clienta, gerente, cuota, monto, fecha programada, celular, saldo del crédito y lo pagado (datos ficticios).
Las cuotas atrasadas de toda la cartera, con lo que falta de cada una.
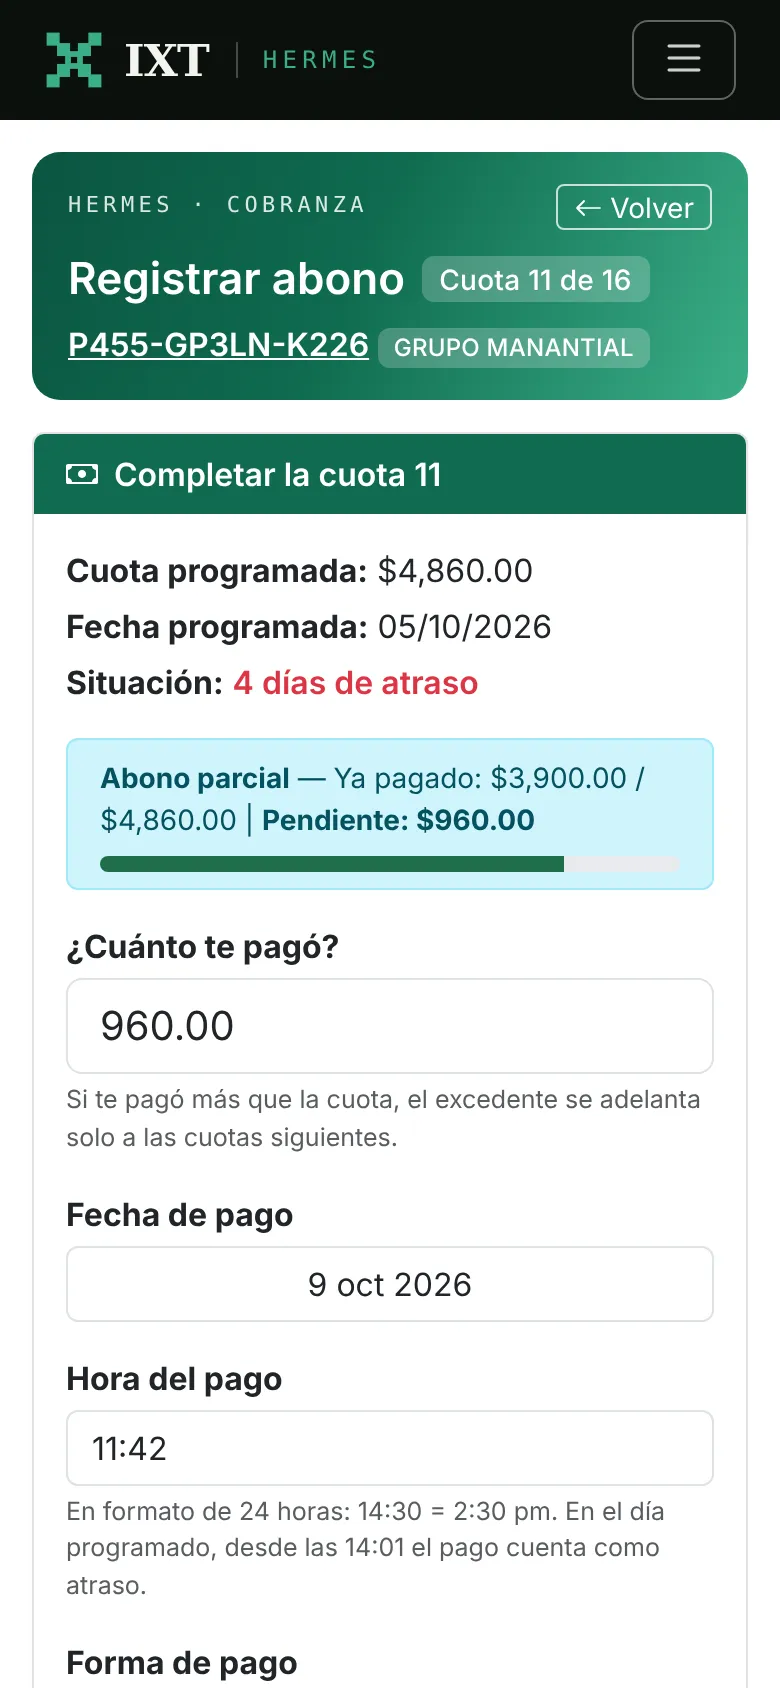
Registro de un abono desde el celular: cuota con 4 días de atraso, abono parcial, monto, fecha y hora del pago (datos ficticios).
El abono se registra en campo, con fecha y hora.

05 · La comunicación

Cada pago, una conversación por WhatsApp.

El reto. Avisarle a cada clienta cómo quedó su pago, y con el tono correcto, no puede depender de la memoria de cada gerente.

Cuando se registra un pago, HERMES propone el mensaje para la clienta según cómo pagó: a tiempo, en efectivo, después de la hora de corte o con un error en el concepto. El gerente lo revisa, lo ajusta si quiere y lo envía desde su propio WhatsApp, al chat o al grupo que elija.

  • Un mensaje listo para cada caso —puntual, en efectivo, después de horario, con error en el concepto, en jurídico o personalizado—, con los textos que define el cliente.
  • Se abre WhatsApp con el texto listo; el sistema no envía nada por su cuenta.
  • El mismo tono con todas las clientas: un agradecimiento cuando paga a tiempo y un recordatorio claro cuando hace falta.
  • WhatsApp acompaña todo el recorrido: felicitaciones de cumpleaños y documentos que llegan por chat.
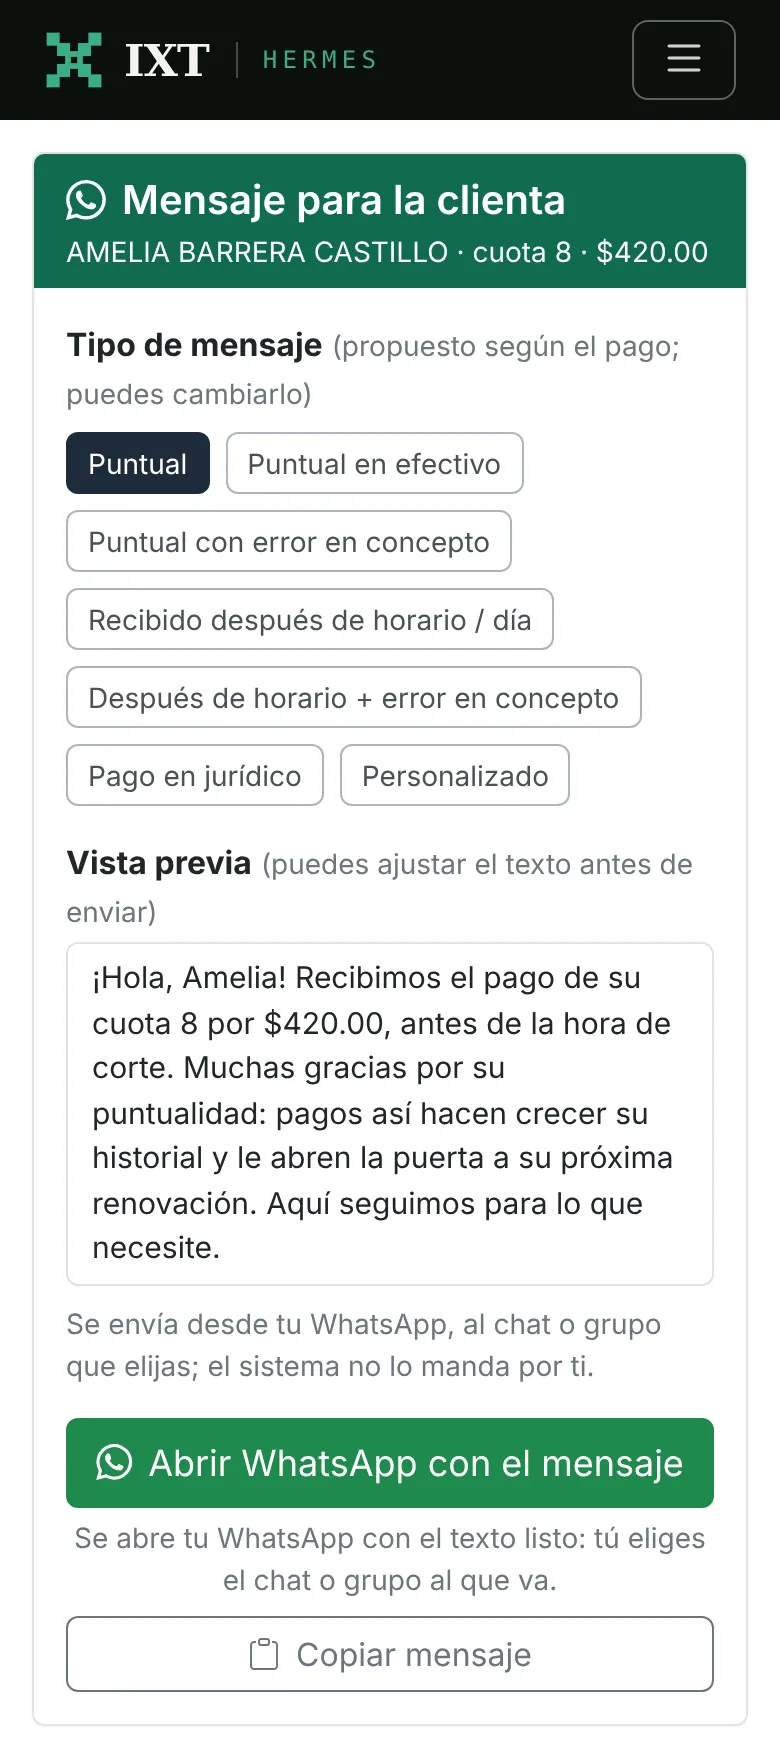
Mensaje para la clienta en HERMES: tipo de mensaje propuesto según el pago, vista previa editable y botón para abrir WhatsApp con el texto listo (datos ficticios).
El mensaje se propone según cómo pagó la clienta.

06 · La relación

La relación no termina en el cobro.

El reto. Una clienta que paga puntual merece algo más que un recibo, y es la primera a quien conviene volver a prestar.

HERMES recuerda los cumpleaños de las clientas, con su crédito y su gerente a la vista, para felicitarlas por WhatsApp o por teléfono. Y cuando un crédito va al corriente, el semáforo de renovación dice si puede renovar y por cuánto, según las reglas de renovación del cliente: el recorrido vuelve a empezar.

  • Cumpleañeras del mes por cartera, con el mensaje listo para copiar.
  • Aviso para ofrecer renovación a quien va al corriente.
  • Si el grupo está en jurídico, el sistema lo advierte: ese día solo se felicita.
  • Semáforo de renovación y pagos en tiempo y forma en cada crédito.
hermes · demo
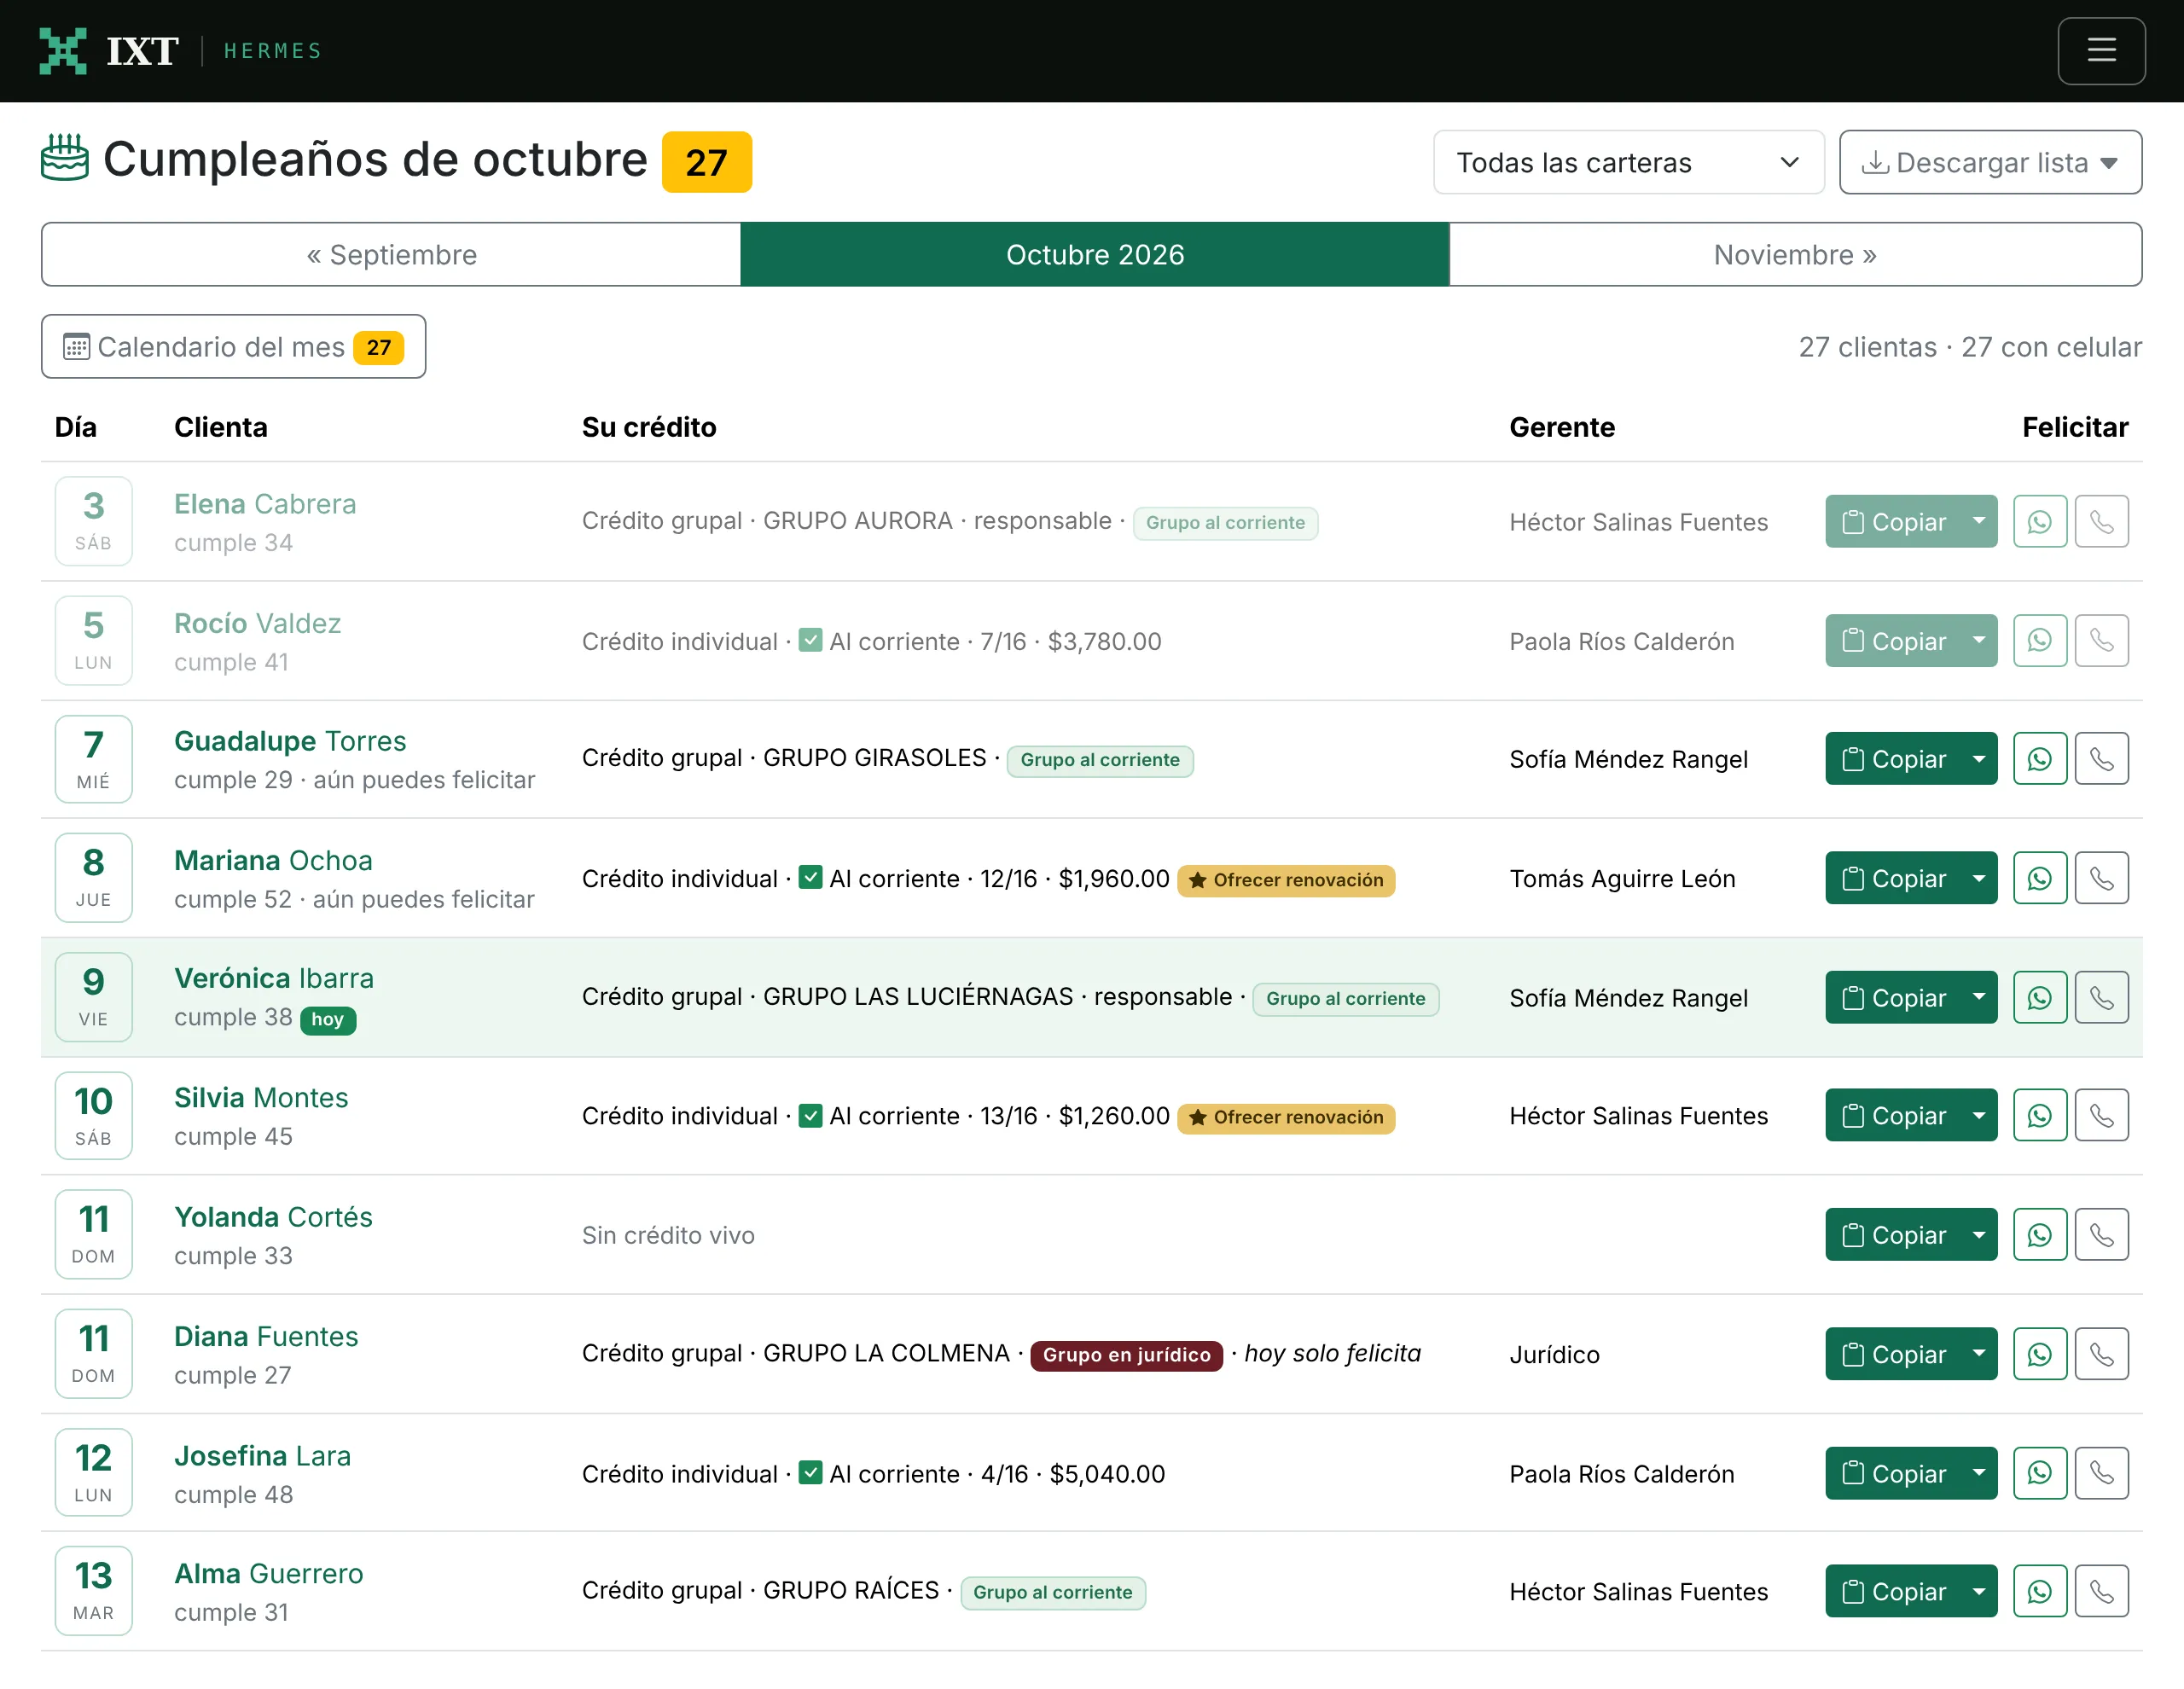
Cumpleaños del mes en HERMES: clientas con su crédito, su gerente y botones para felicitarlas por WhatsApp o por teléfono (datos ficticios).
Las cumpleañeras del mes, con aviso para ofrecer renovación.
hermes · demo
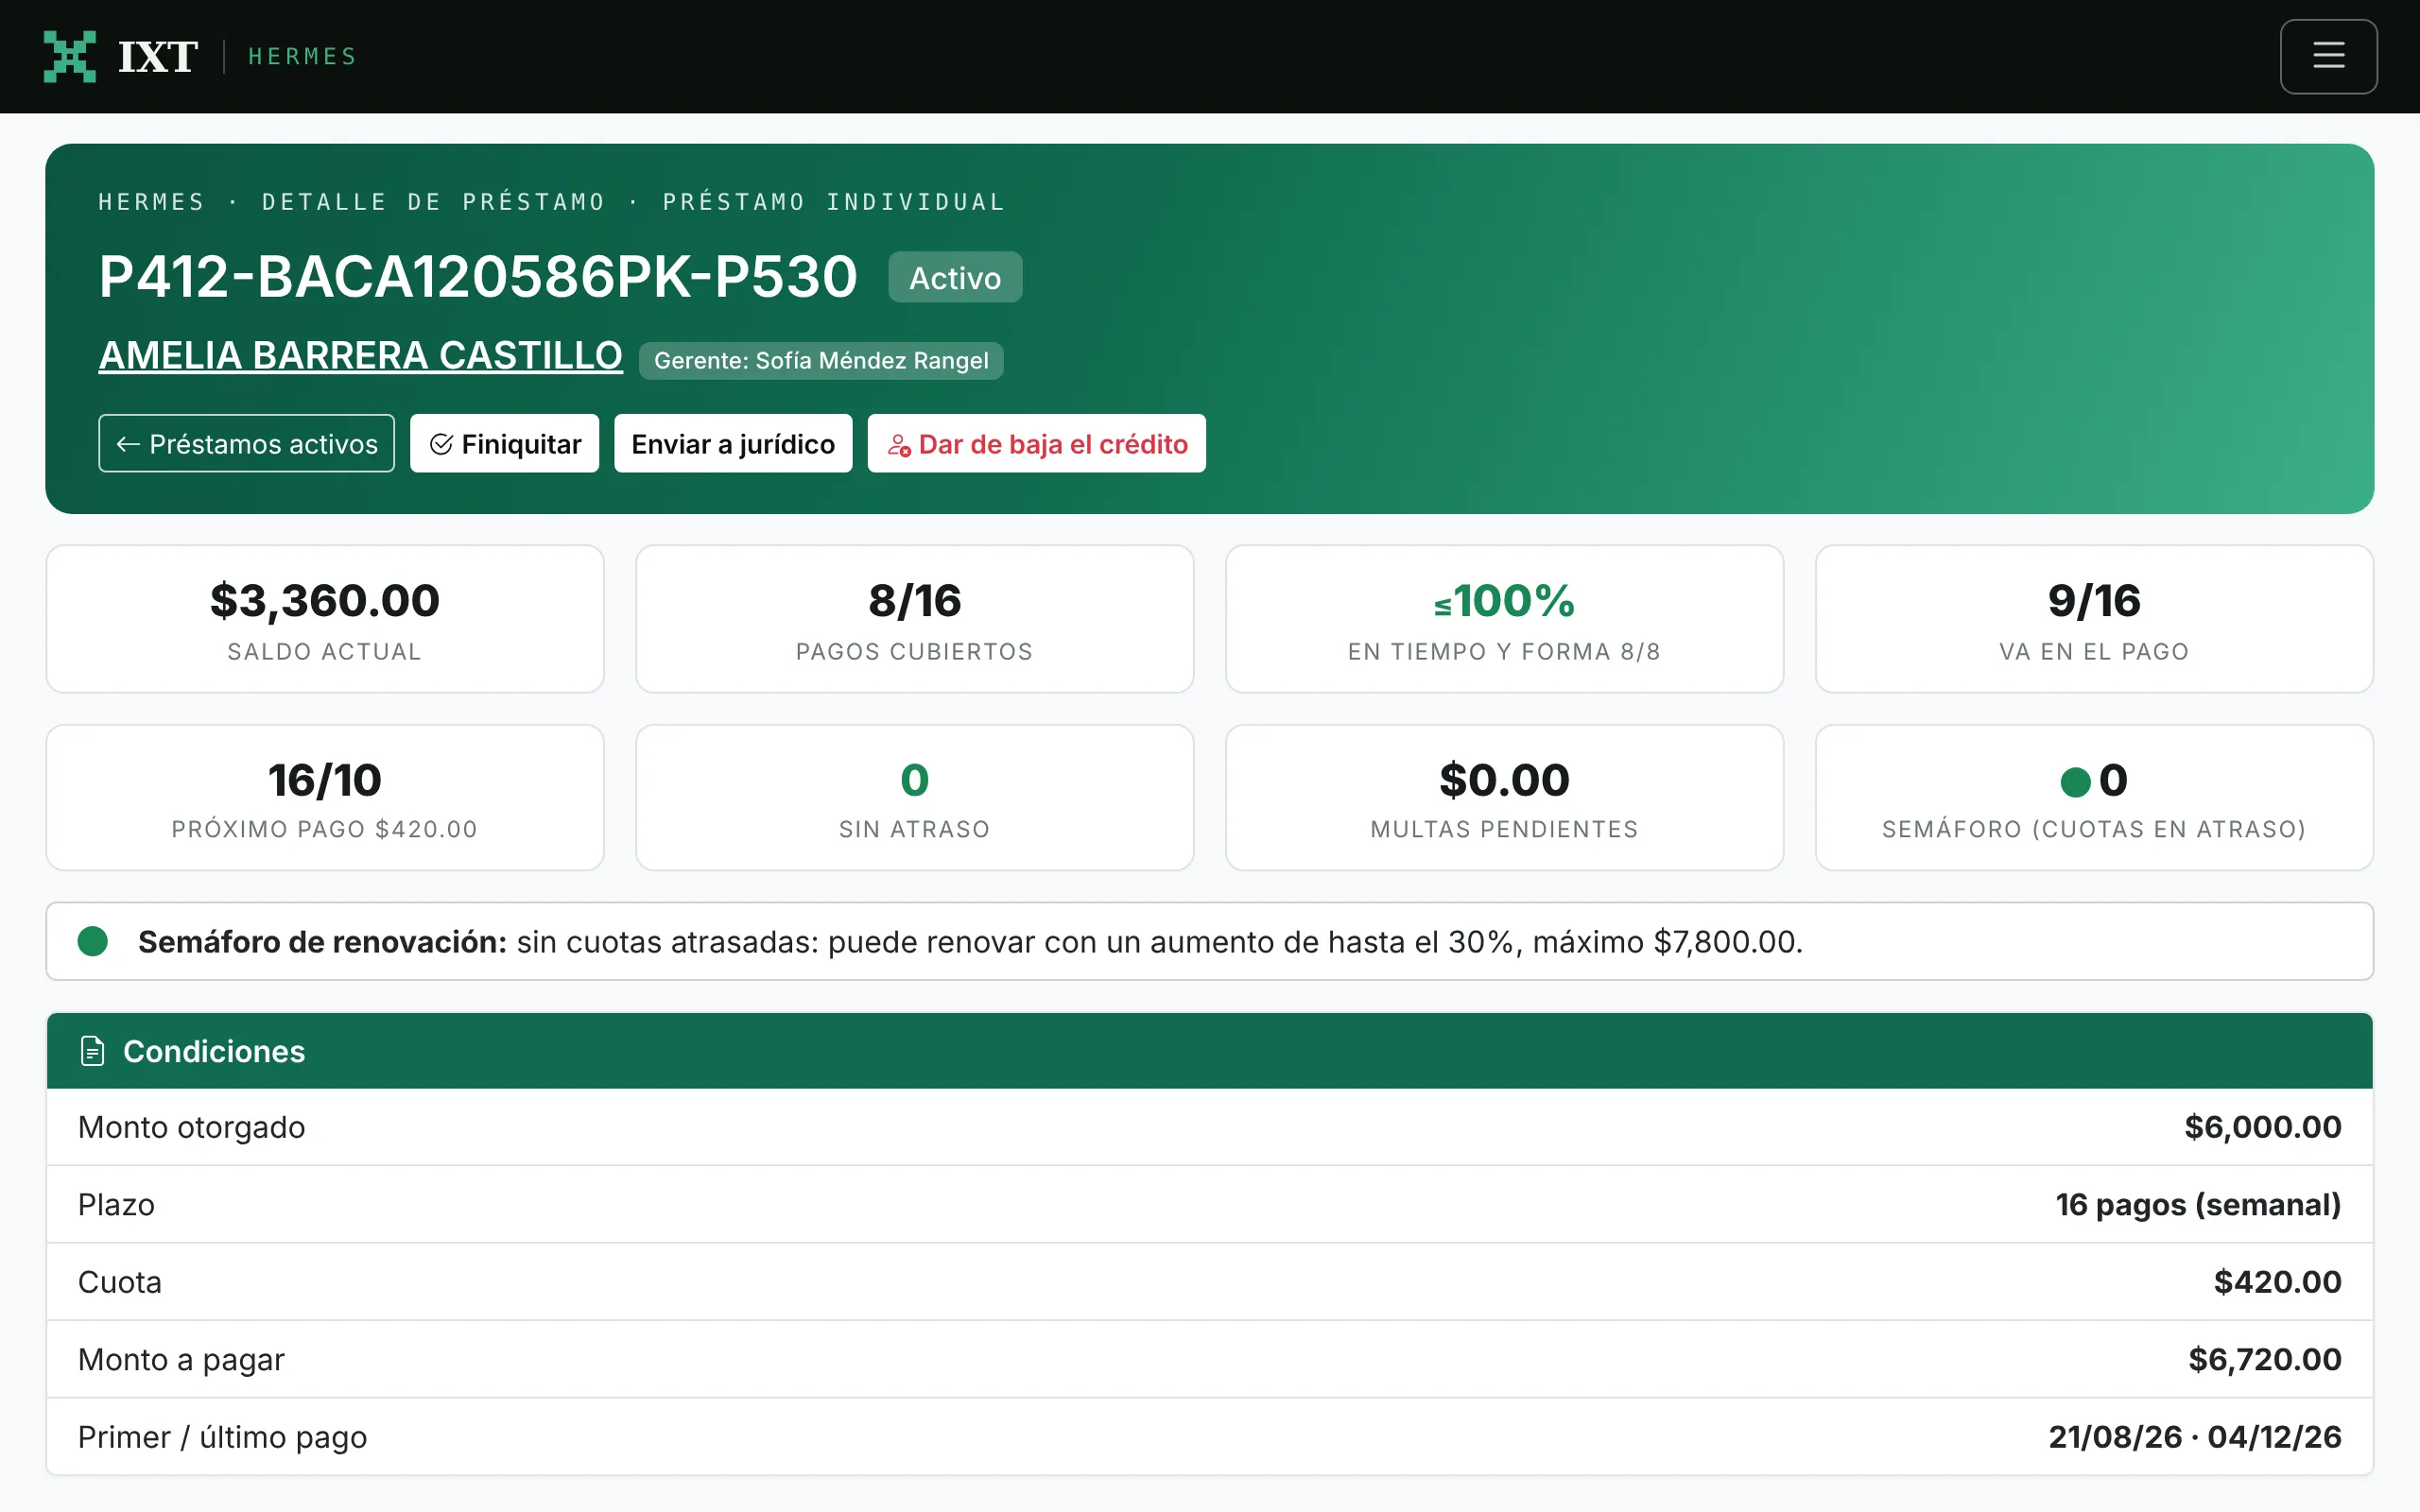
Detalle de un préstamo en HERMES: saldo, pagos cubiertos, pagos en tiempo y forma, próximo pago y semáforo de renovación (datos ficticios).
Un crédito al corriente: el semáforo de renovación dice hasta cuánto puede renovar, según la política del cliente.

Segunda parte

La vista de dirección.

Mientras los gerentes cobran en campo, dirección ve la cartera completa en tiempo real: qué está en riesgo, desde cuándo, en qué cartera y si la caja alcanza para seguir prestando.

07 · Monitoreo en tiempo real

Todos ven las mismas cifras, al momento.

El reto. Esperar al cierre de mes para saber cómo va la cartera es enterarse tarde.

Cada gerente tiene su tablero y dirección ve todas las carteras: mora, pagos en tiempo y forma, cartera vigente, colocación del mes y lo que hay por cobrar hoy. Todo contra la meta y con semáforo.

  • Fotografía del día a la hora de corte del cliente, con la definición de cada cifra en pantalla.
  • Semáforo contra las metas que fija el cliente —en meta, atención o fuera de meta—, cada una con su fecha de vigencia.
  • Cuotas por día y por cartera, con aviso cuando una cartera rebasa el límite que marca la metodología.
  • Exportación a Excel y CSV, y reporte gerencial.
hermes · demo
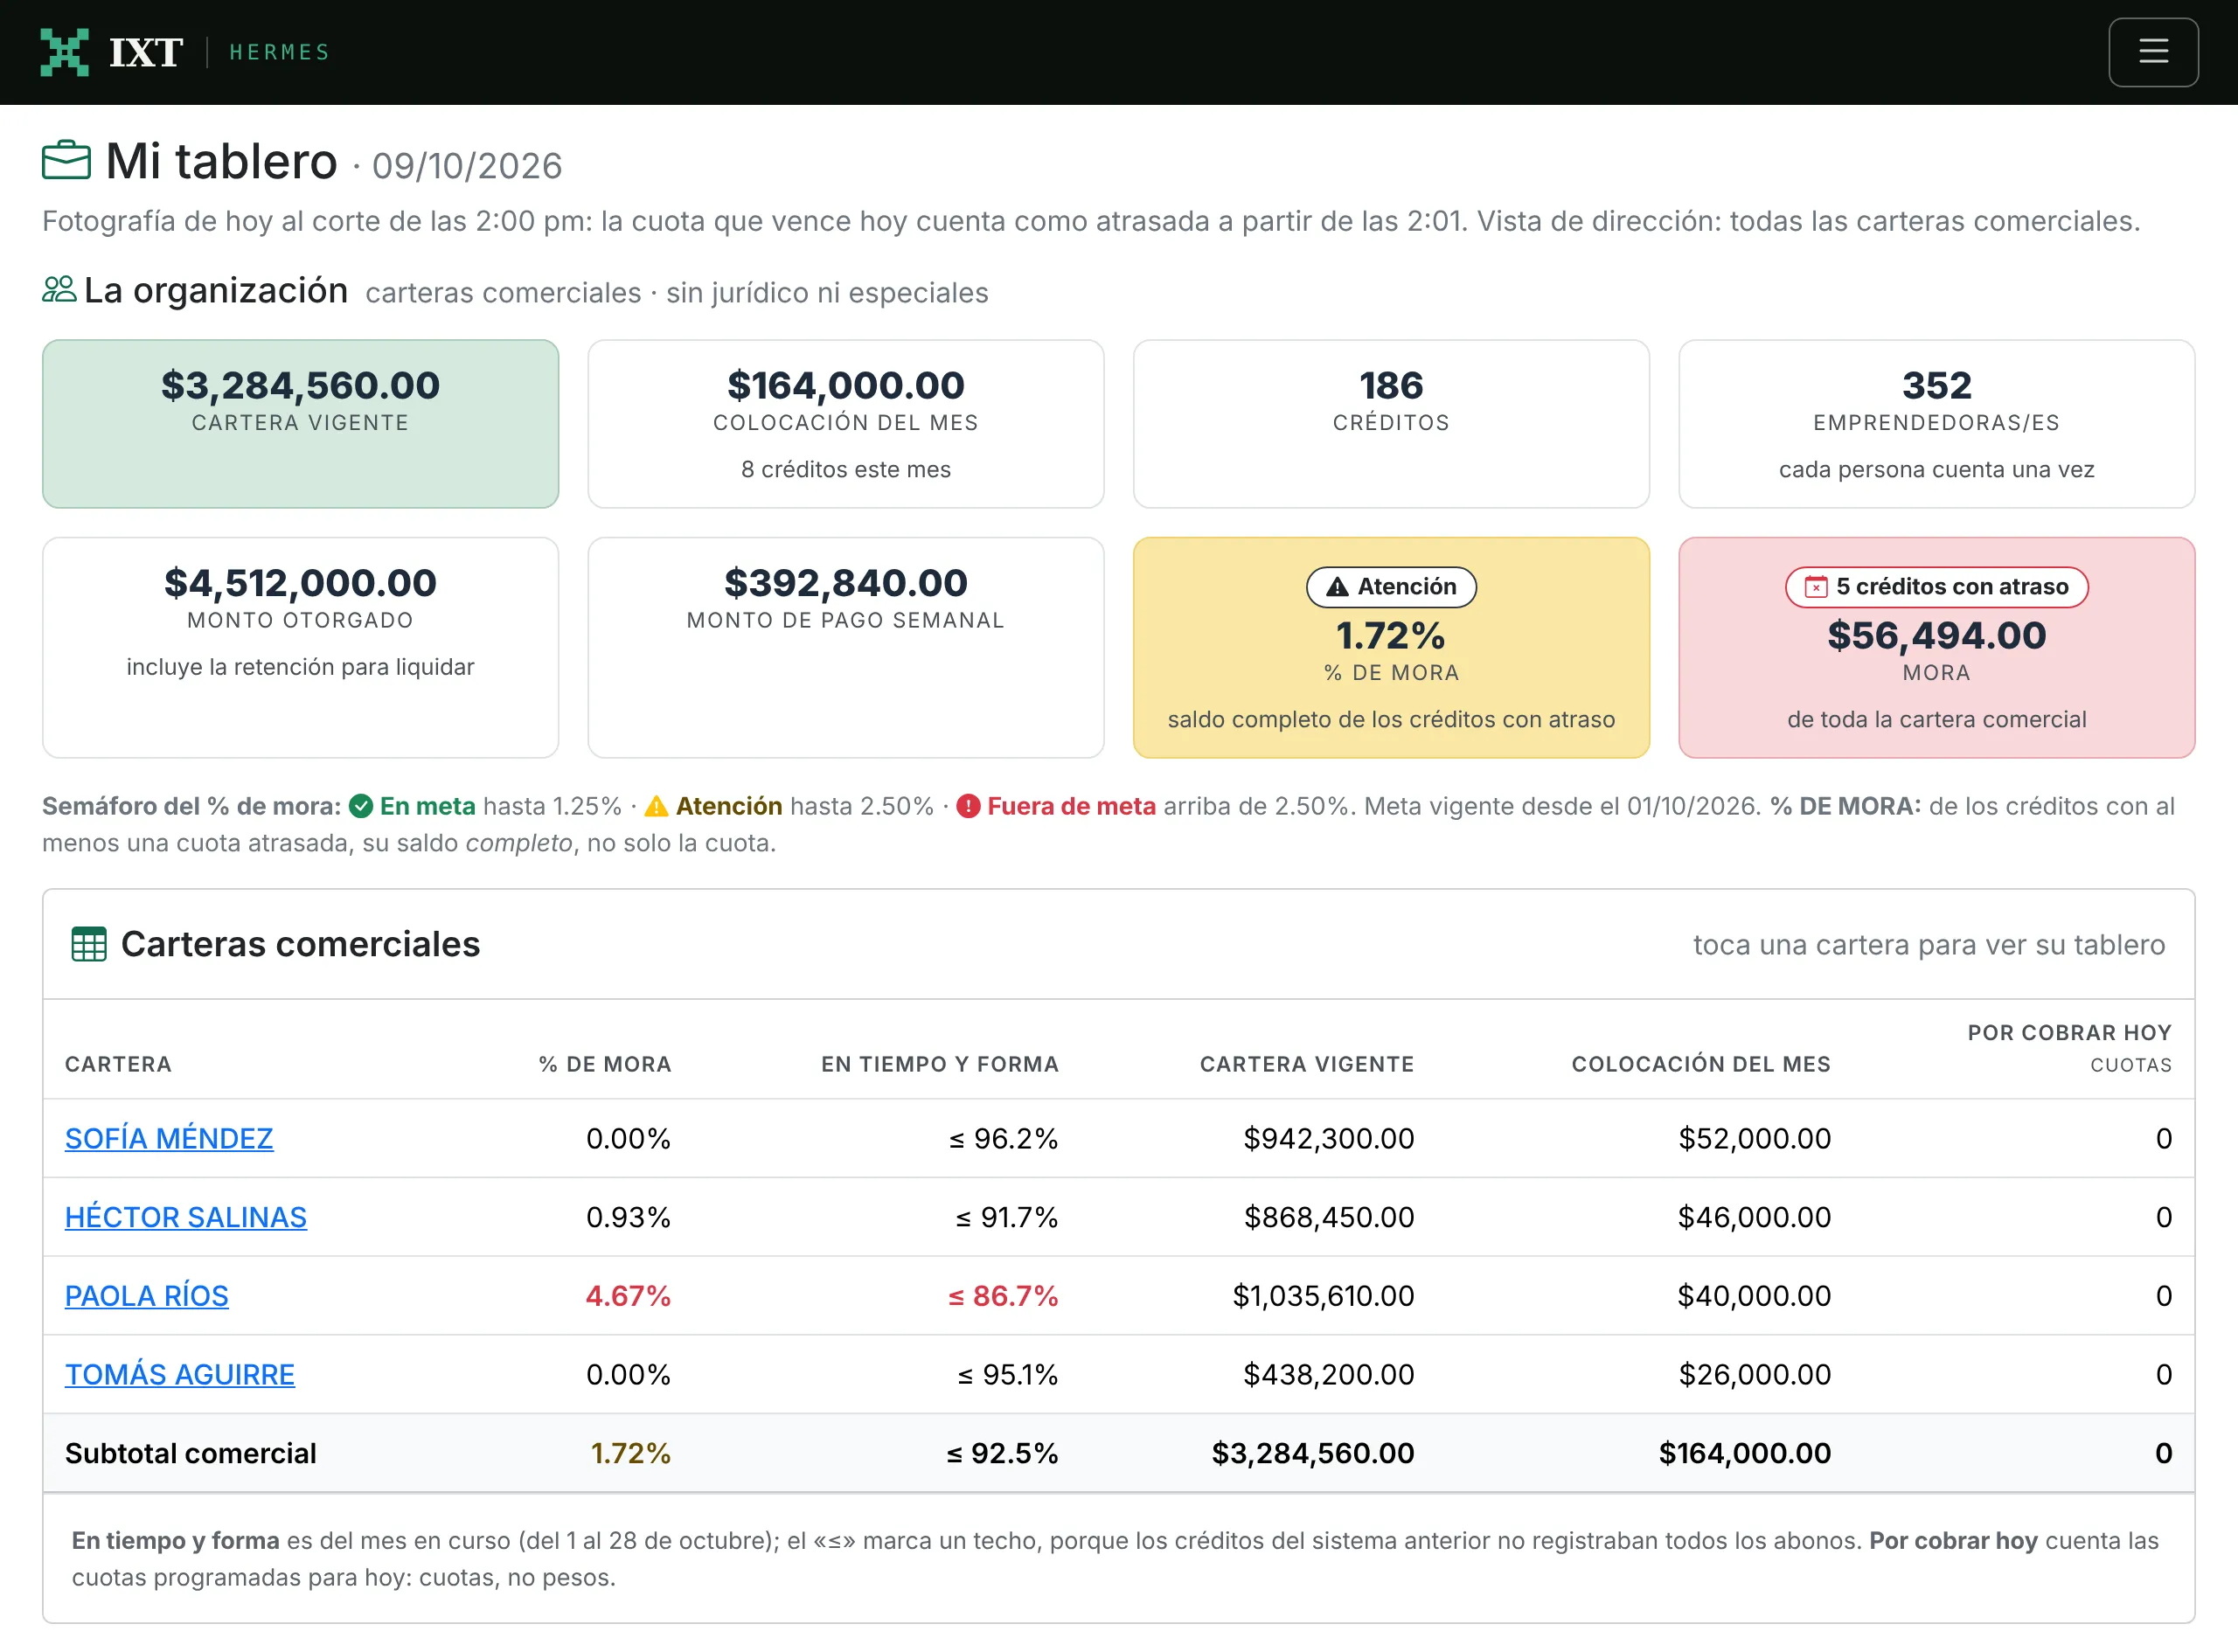
Mi tablero en HERMES, vista de dirección: cartera vigente, colocación del mes, créditos, emprendedoras, porcentaje de mora y tabla de carteras comerciales (datos ficticios).
Mi tablero: la fotografía de hoy al corte de las 2:00 pm de este cliente, cartera por cartera.
hermes · demo
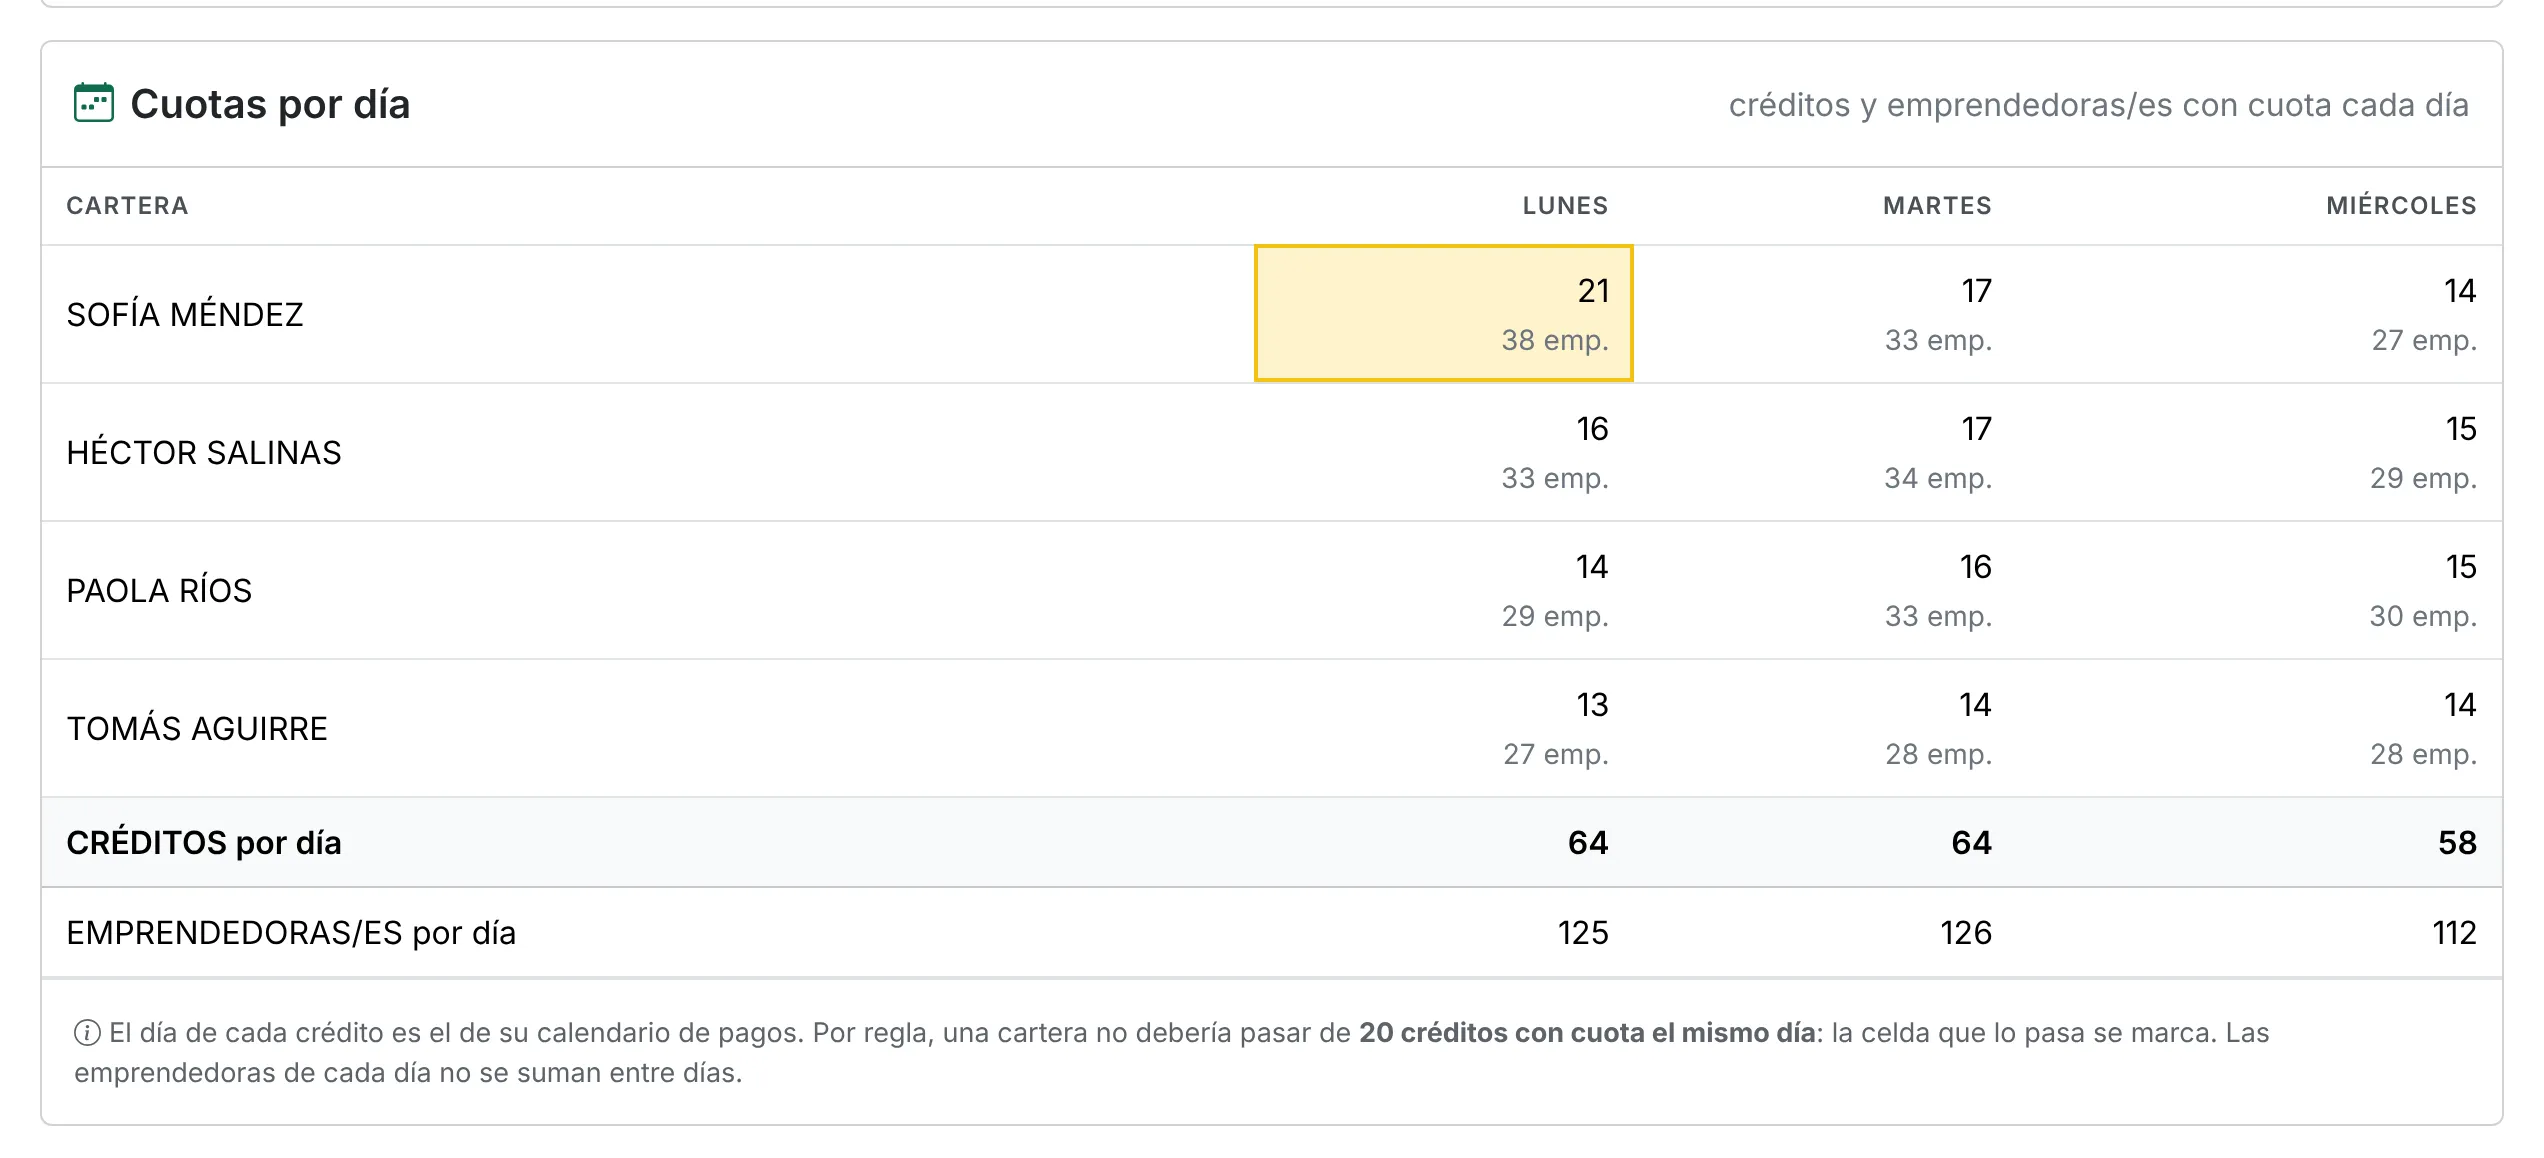
Cuotas por día de cada cartera, de lunes a miércoles, con la celda que rebasa el límite marcada (datos ficticios).
Cuotas por día: la carga de cada cartera, con la celda que rebasa el límite marcada.

08 · Dashboard de riesgo

Seis preguntas que dirección responde cada mañana.

El reto. Un porcentaje de mora, solo, no dice si el atraso es de ayer o de hace tres meses, ni en qué cartera está.

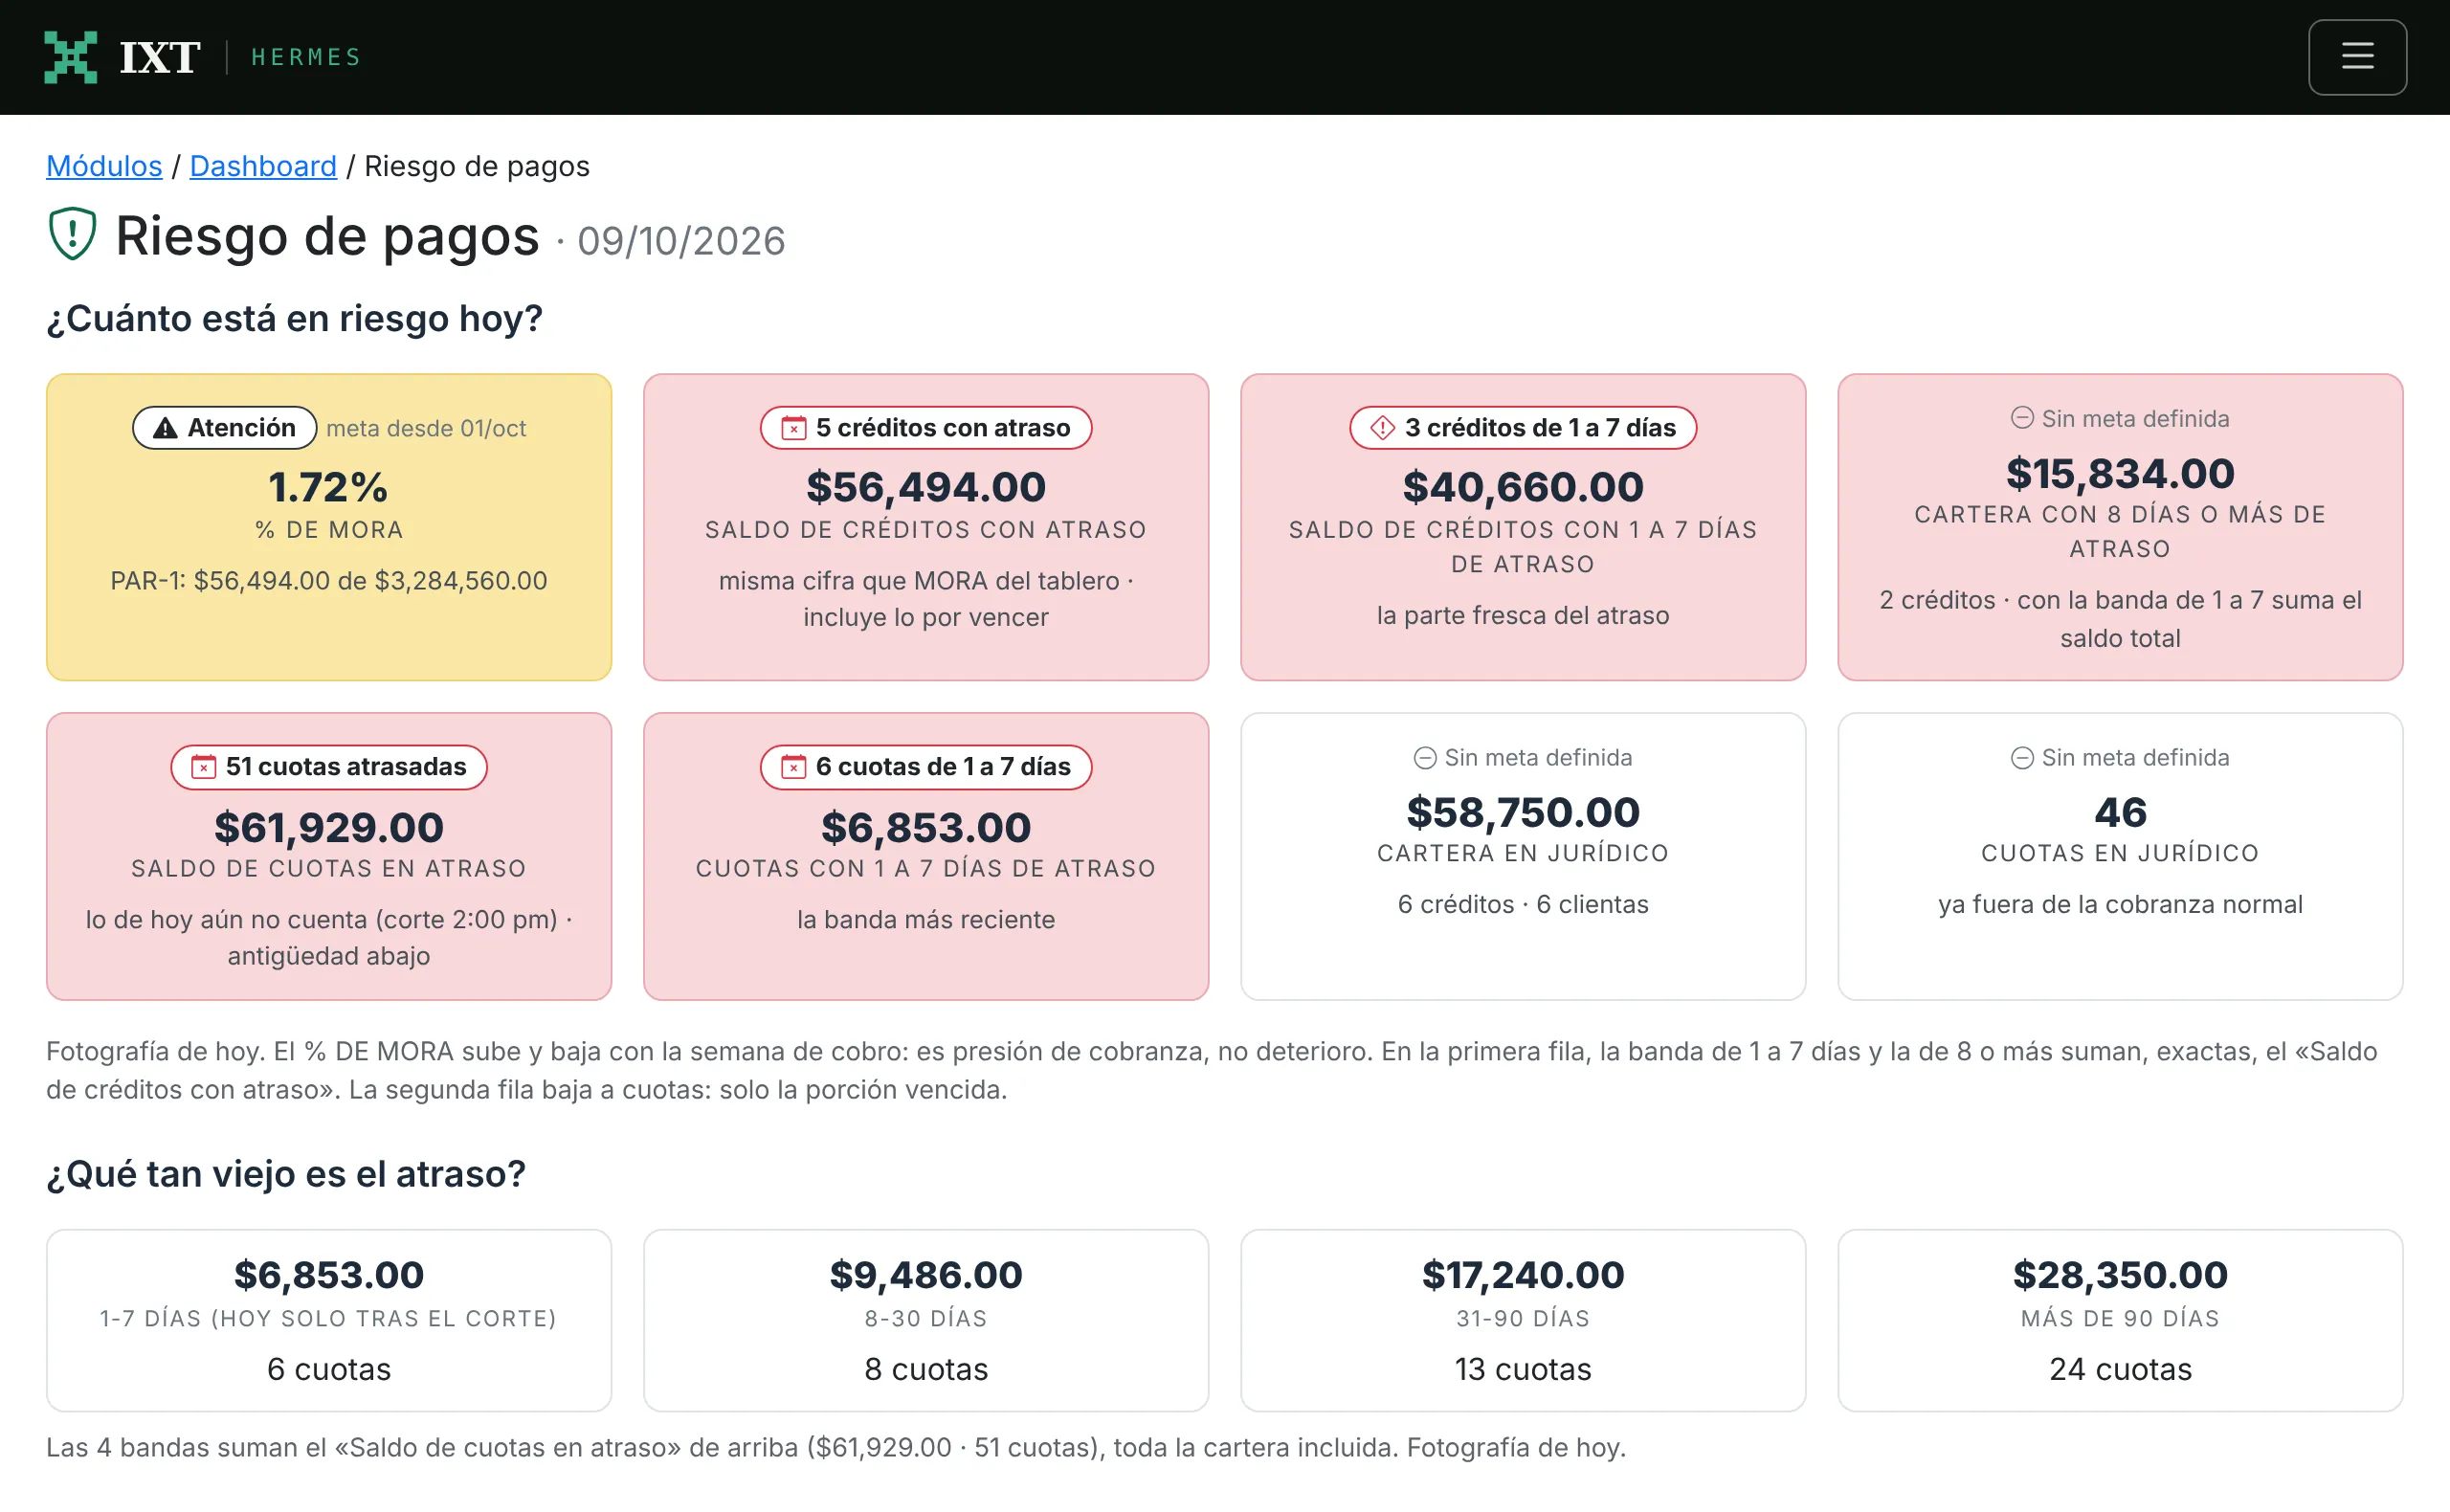
El dashboard de riesgo está ordenado como las preguntas que se hace quien dirige una cartera, con las definiciones y metas que acordó el cliente, y cada respuesta baja hasta la clienta, el gerente y la cuota.

  • ¿Cuánto está en riesgo hoy?
  • ¿Qué tan viejo es el atraso?
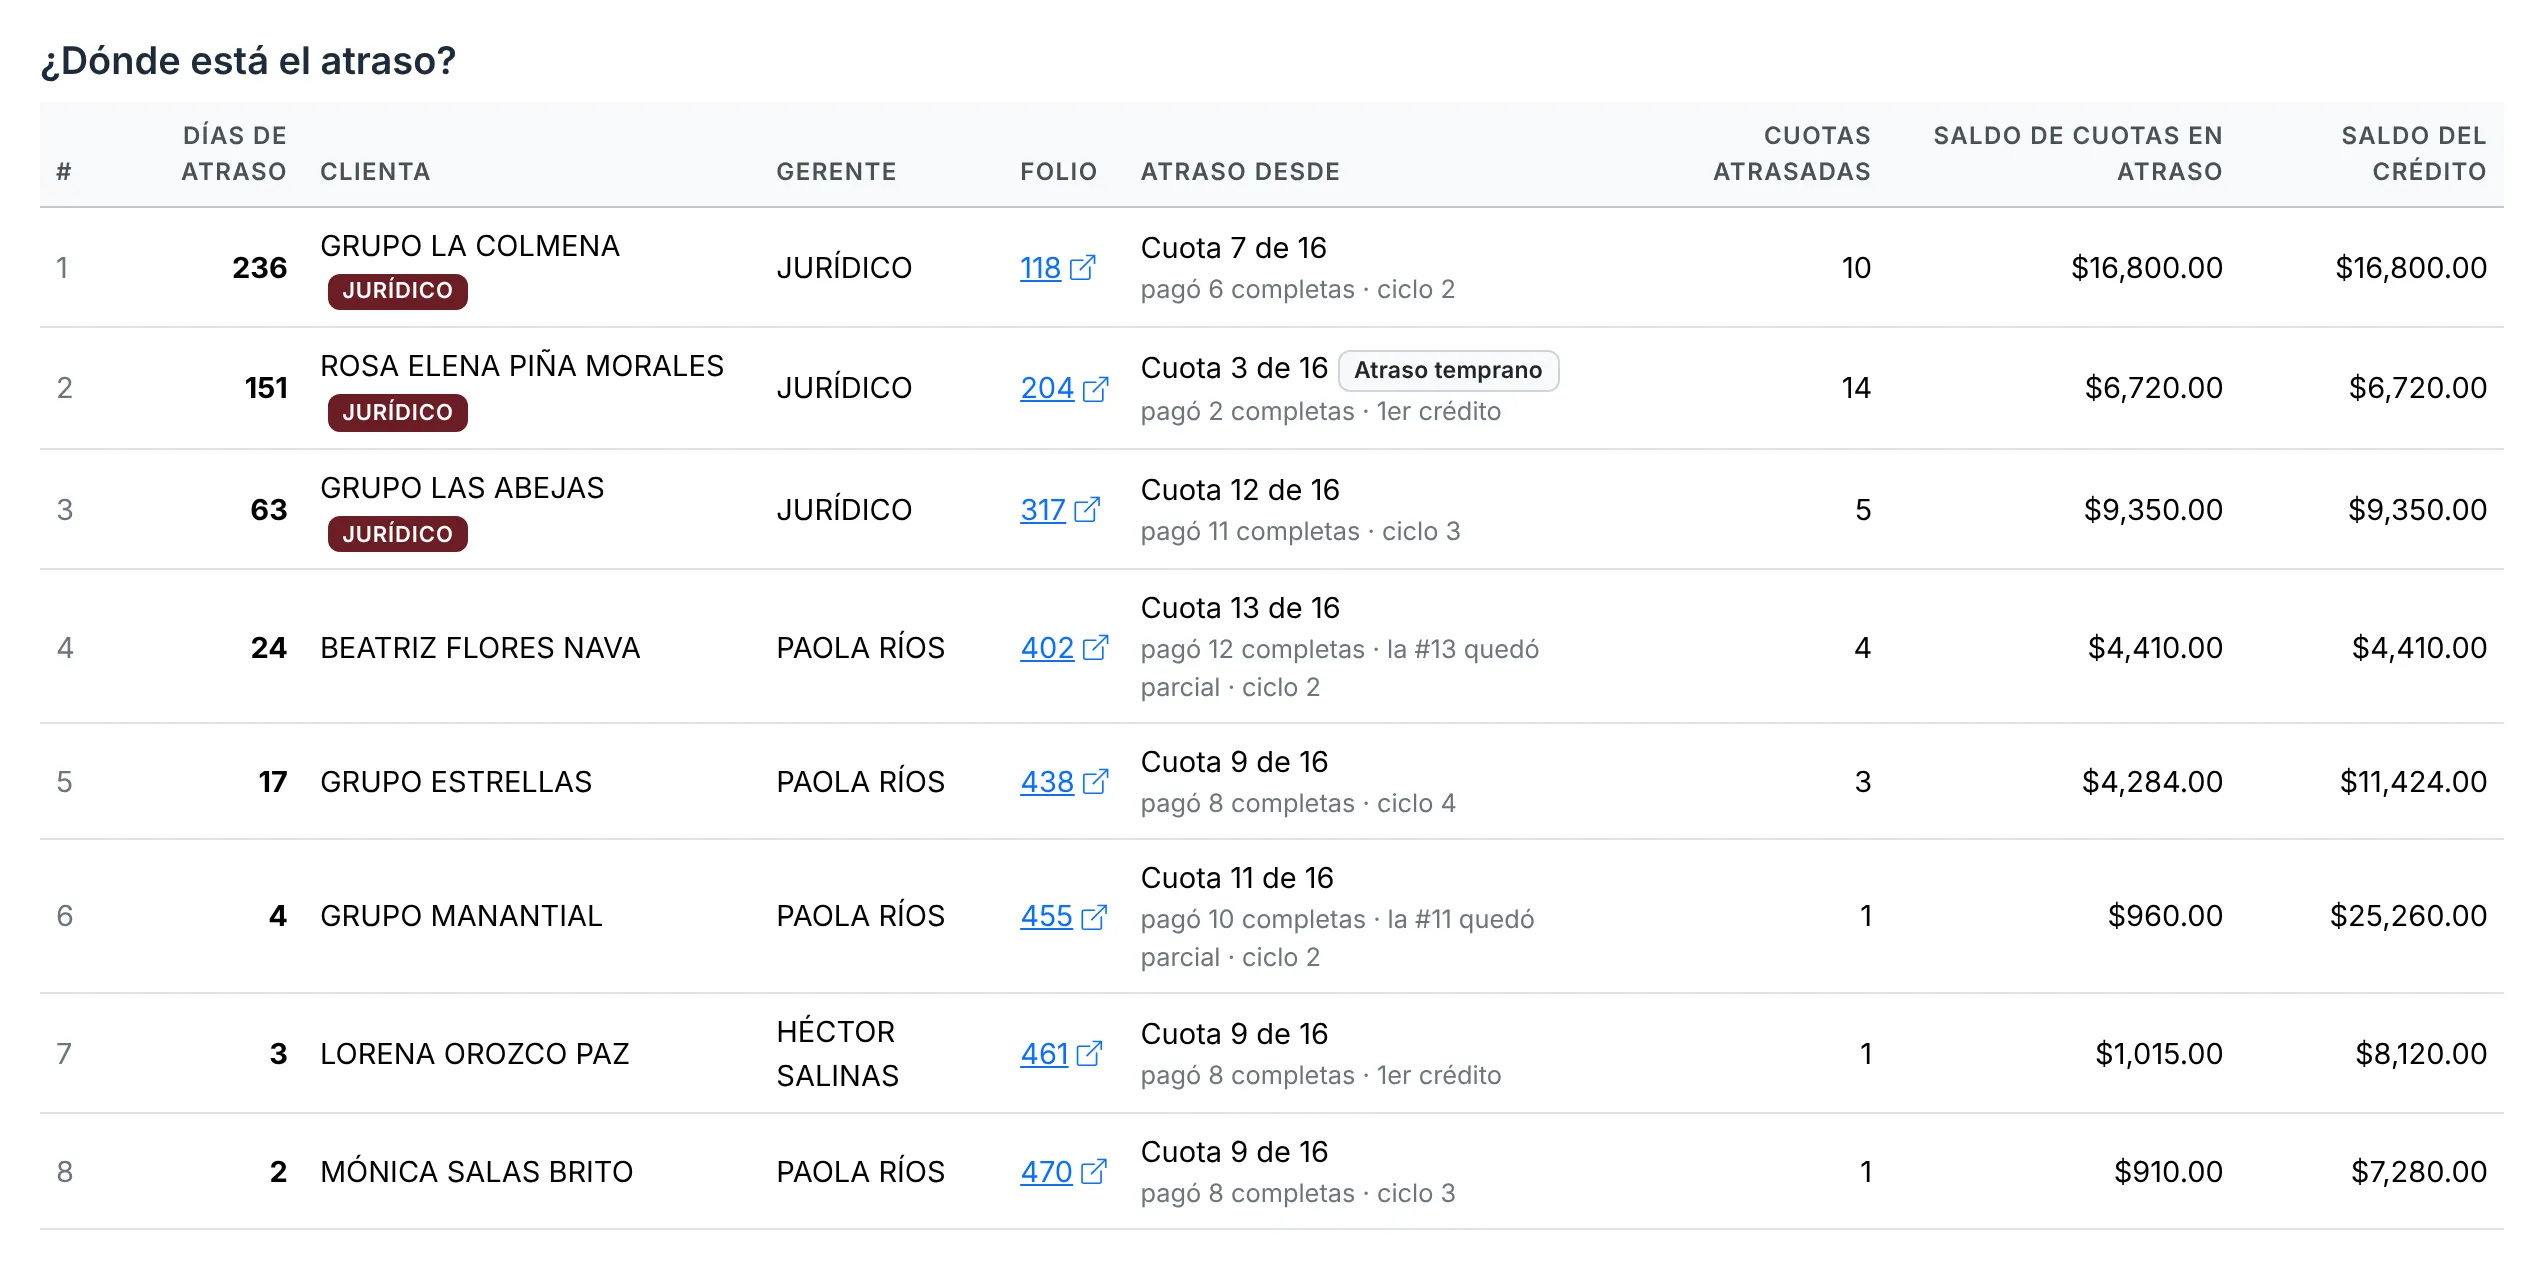
  • ¿Dónde está el atraso?
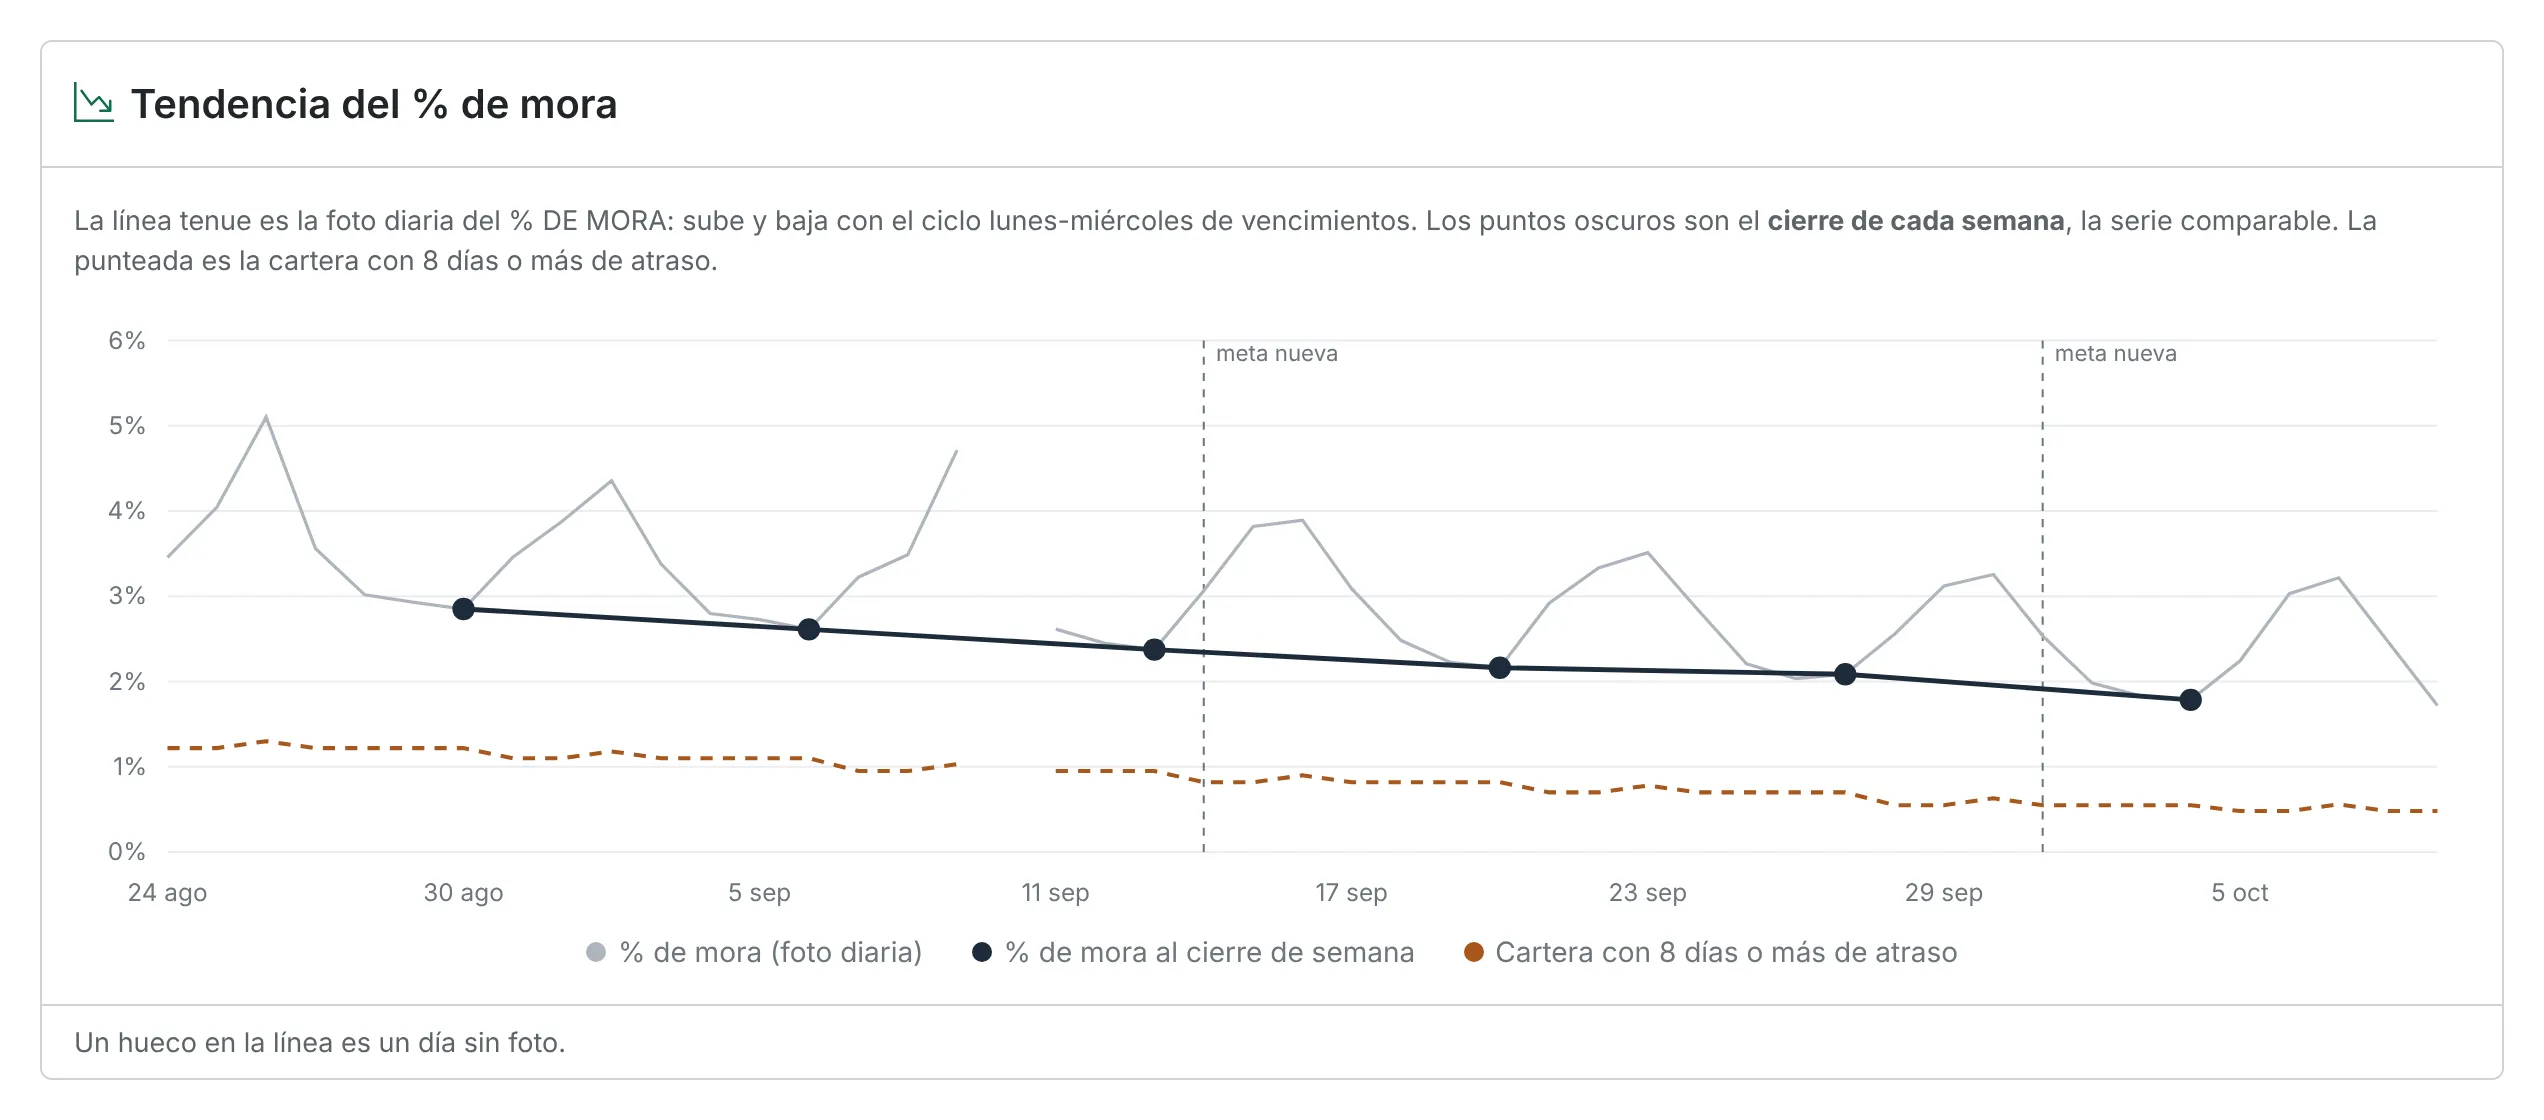
  • ¿Cómo se mueve el riesgo?
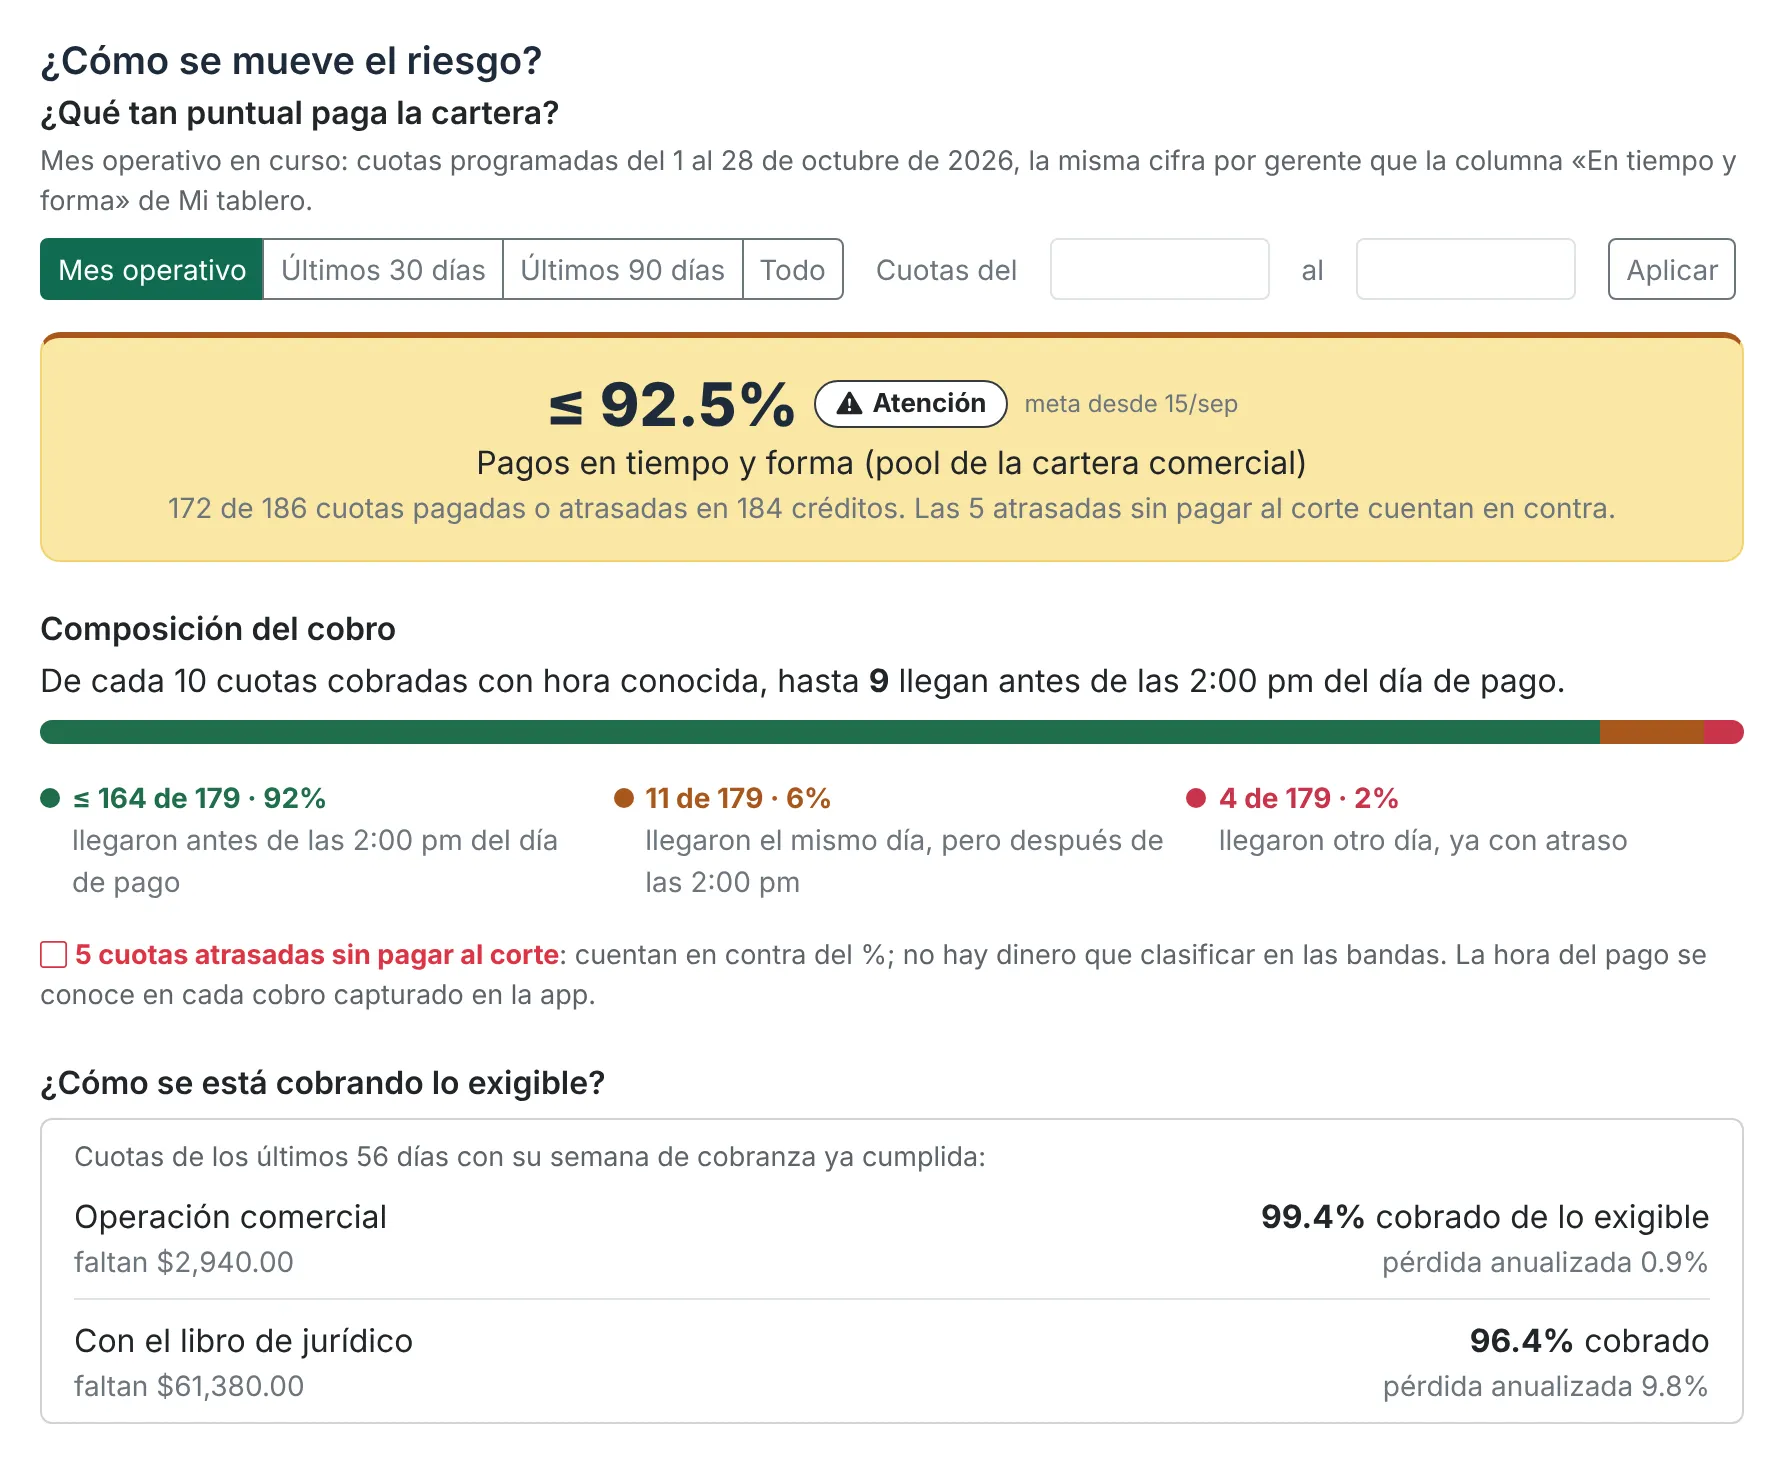
  • ¿Qué tan puntual paga la cartera?
  • ¿Cómo se está cobrando lo exigible?
hermes · demo
Dashboard de riesgo de HERMES: porcentaje de mora, saldos de créditos y cuotas con atraso por bandas de días, cartera en jurídico y antigüedad del atraso (datos ficticios).
¿Cuánto está en riesgo hoy? ¿Qué tan viejo es el atraso? Saldos con atraso por bandas de días, con la cartera en jurídico aparte.
hermes · demo
Gráfica de la tendencia del porcentaje de mora: foto diaria, cierre de cada semana y cartera con 8 días o más de atraso (datos ficticios).
¿Cómo se mueve el riesgo? El % de mora de cada día y al cierre de cada semana.
hermes · demo
Puntualidad de la cartera: pagos en tiempo y forma, composición del cobro según la hora en que llegó el dinero y cobranza de lo exigible (datos ficticios).
¿Qué tan puntual paga la cartera? Pagos en tiempo y forma, a qué hora llegó el dinero y cuánto se ha cobrado de lo exigible.
hermes · demo
Tabla de dónde está el atraso: días de atraso, clienta, gerente, folio, cuota desde la que se atrasó, cuotas atrasadas y saldos (datos ficticios).
¿Dónde está el atraso? Clienta por clienta, con su gerente, desde qué cuota y cuánto debe.

09 · La caja

¿Alcanza la caja para seguir prestando?

El reto. Una cartera puede verse sana y aun así consumir la caja, si la colocación crece más rápido que los cobros.

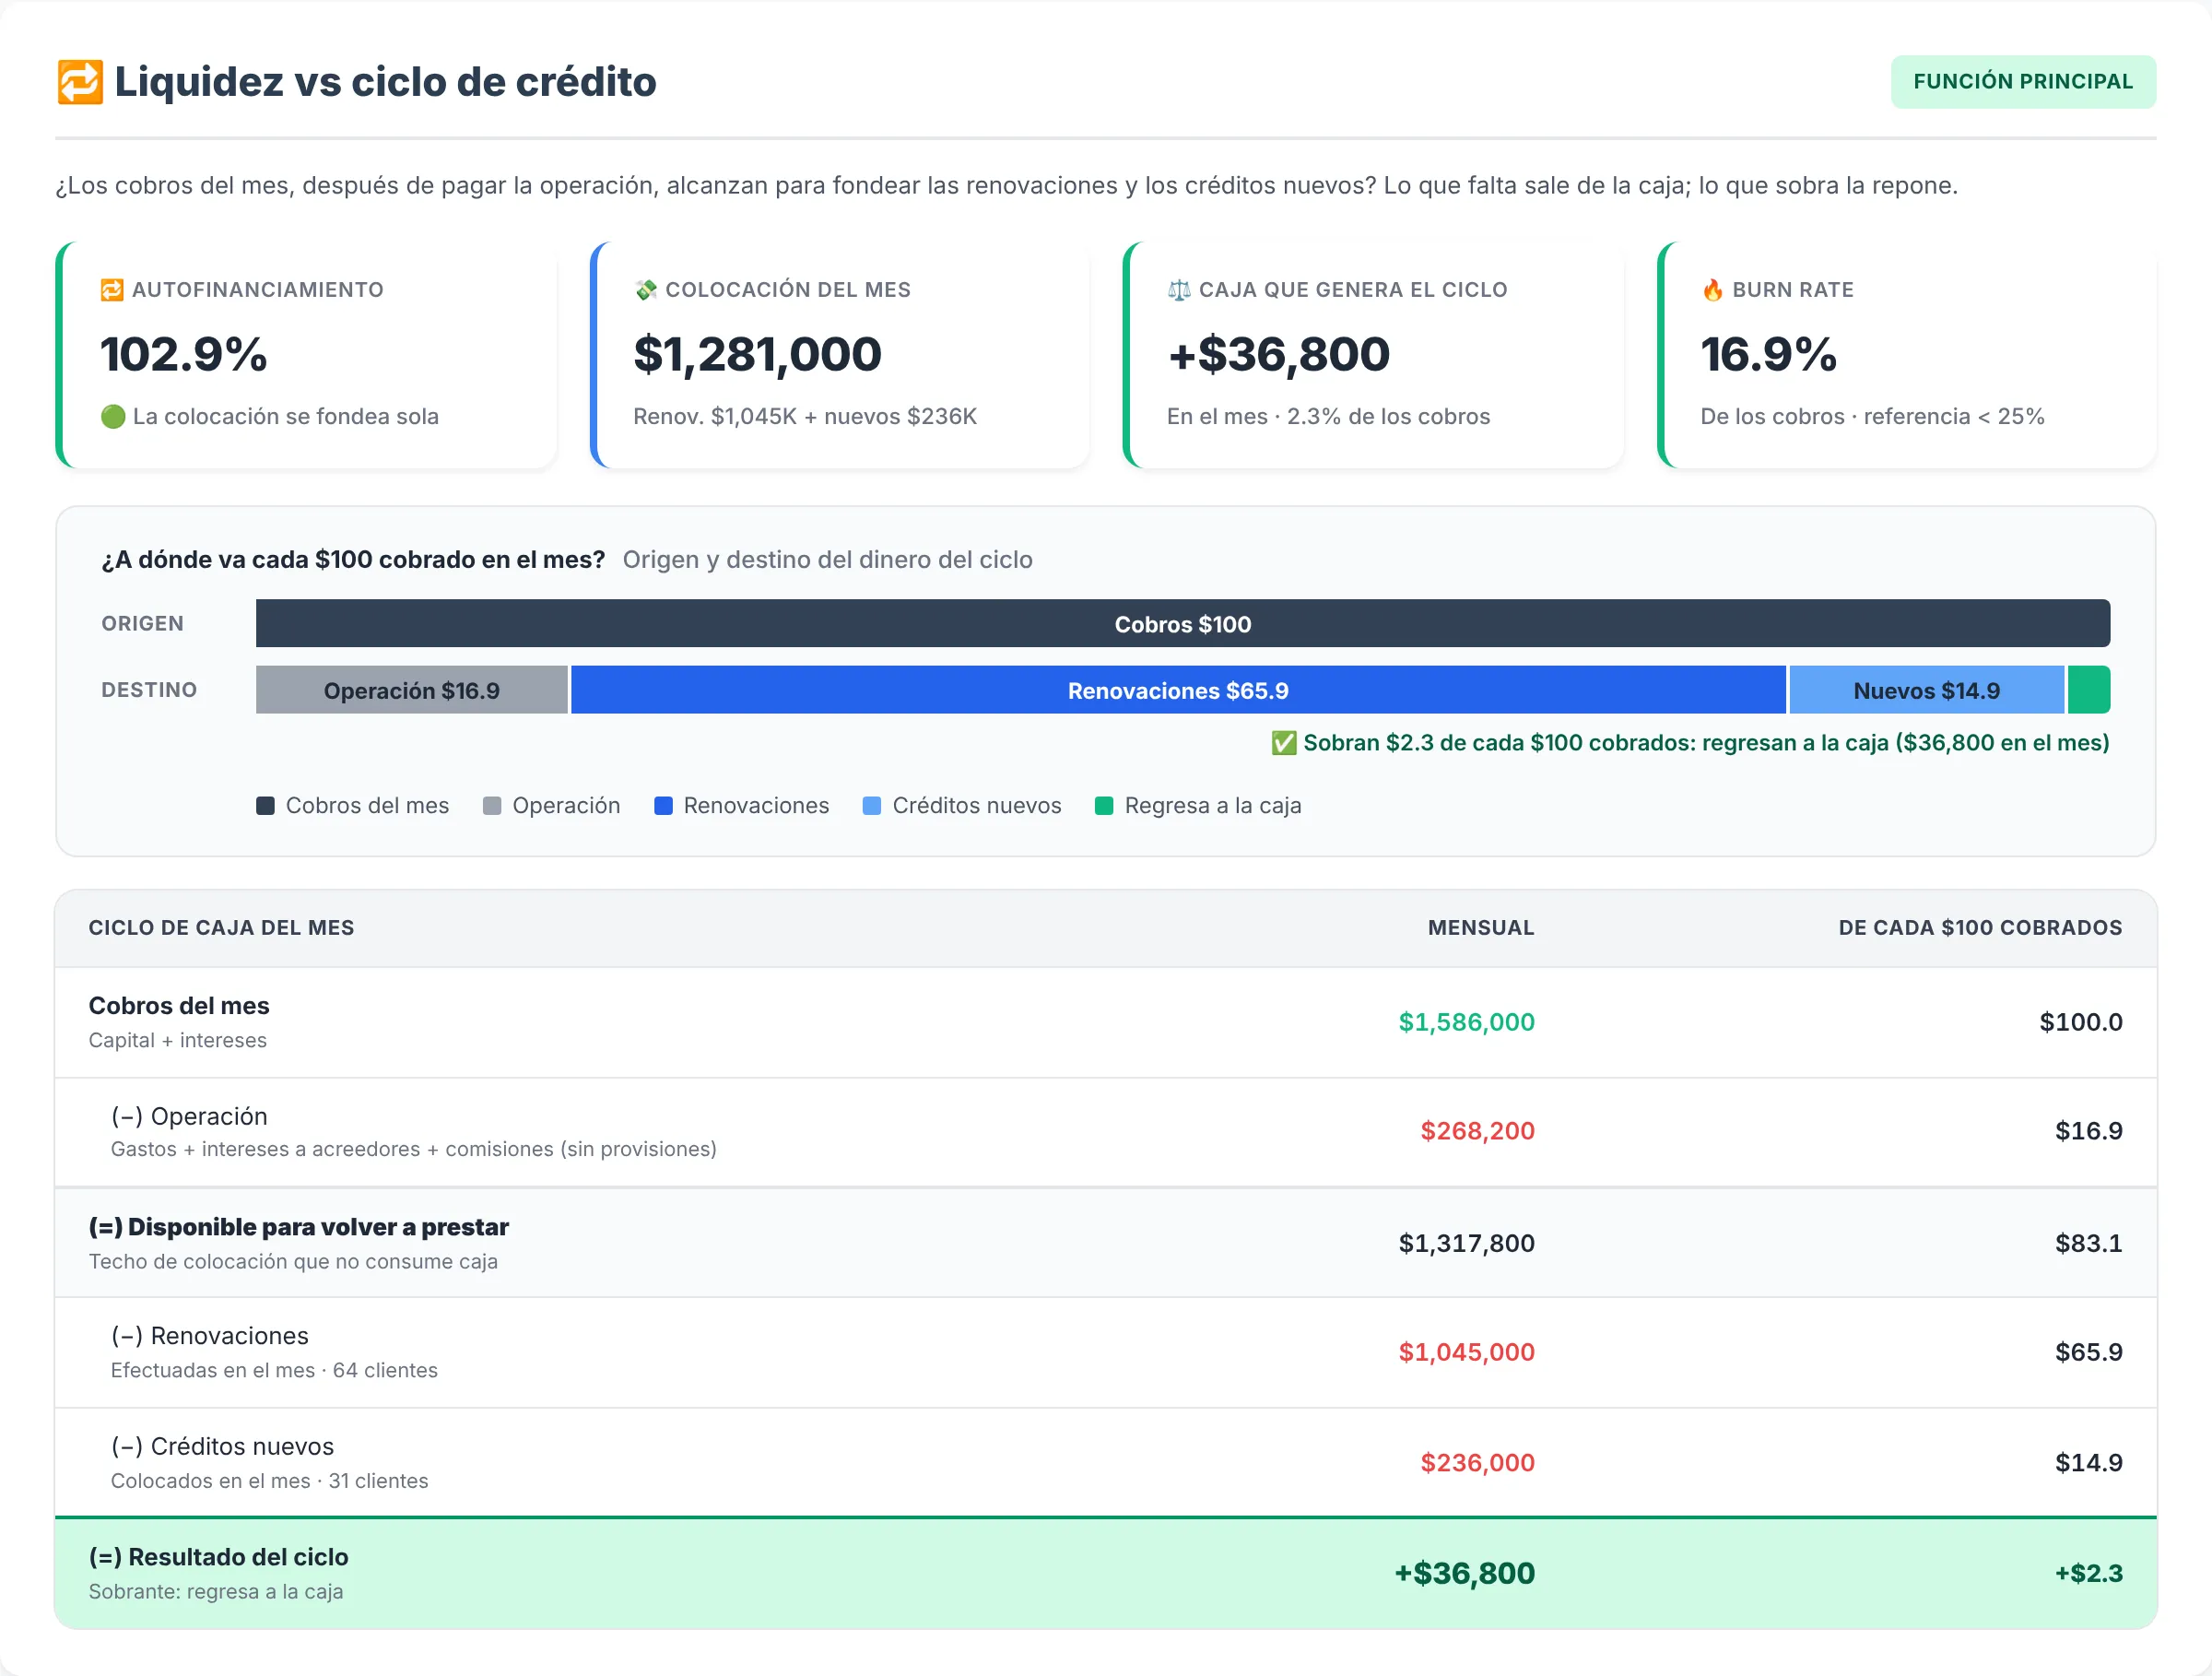
Lo financiero, primero: junto con su P&L, la microfinanciera cuenta con un análisis de su flujo de efectivo que muestra si la operación se fondea sola o consume caja.

  • Liquidez, días de cobertura y burn rate, con semáforos de salud financiera.
  • A dónde va cada $100 cobrados: operación, renovaciones y créditos nuevos.
  • Si la colocación del mes se fondea con los cobros o sale de la caja.
hermes · demo
Análisis de liquidez contra el ciclo de crédito: autofinanciamiento, colocación del mes y a dónde va cada $100 cobrados (datos ficticios).
La liquidez contra el ciclo de crédito: a dónde va cada $100 cobrados.

Seguridad y privacidad

La seguridad no es un módulo: está en cada pantalla.

Las clientas confían sus datos a la microfinanciera, y la microfinanciera nos confió los suyos. Por eso HERMES protege la información desde el primer contacto hasta el último pago.

Sesiones bajo control

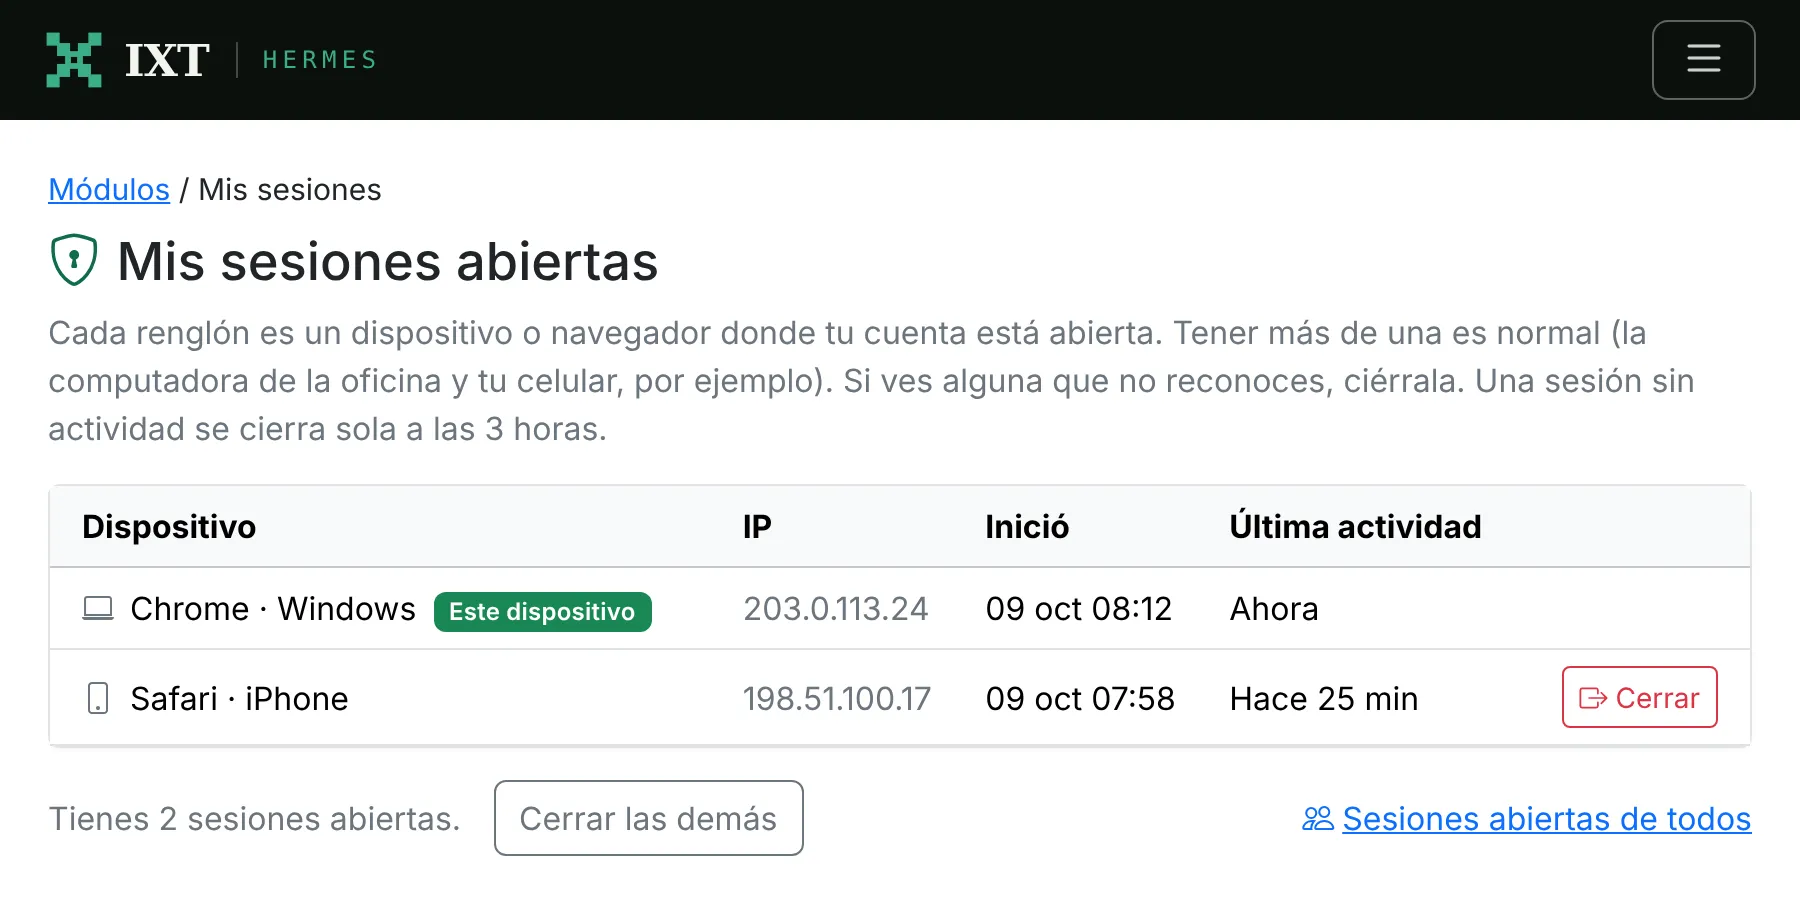
Cada usuario ve en qué dispositivos tiene su cuenta abierta y cierra las que no reconozca. Dirección ve las sesiones de todo el equipo.

Cierre automático

Una sesión sin actividad se cierra sola, en el tiempo que defina el cliente; en este caso, a las 3 horas.

Acceso por rol

Entrada con Google o con cuenta propia, y cada quien ve lo que le toca: el gerente, su cartera; las finanzas internas, solo dirección.

Bitácora de cambios

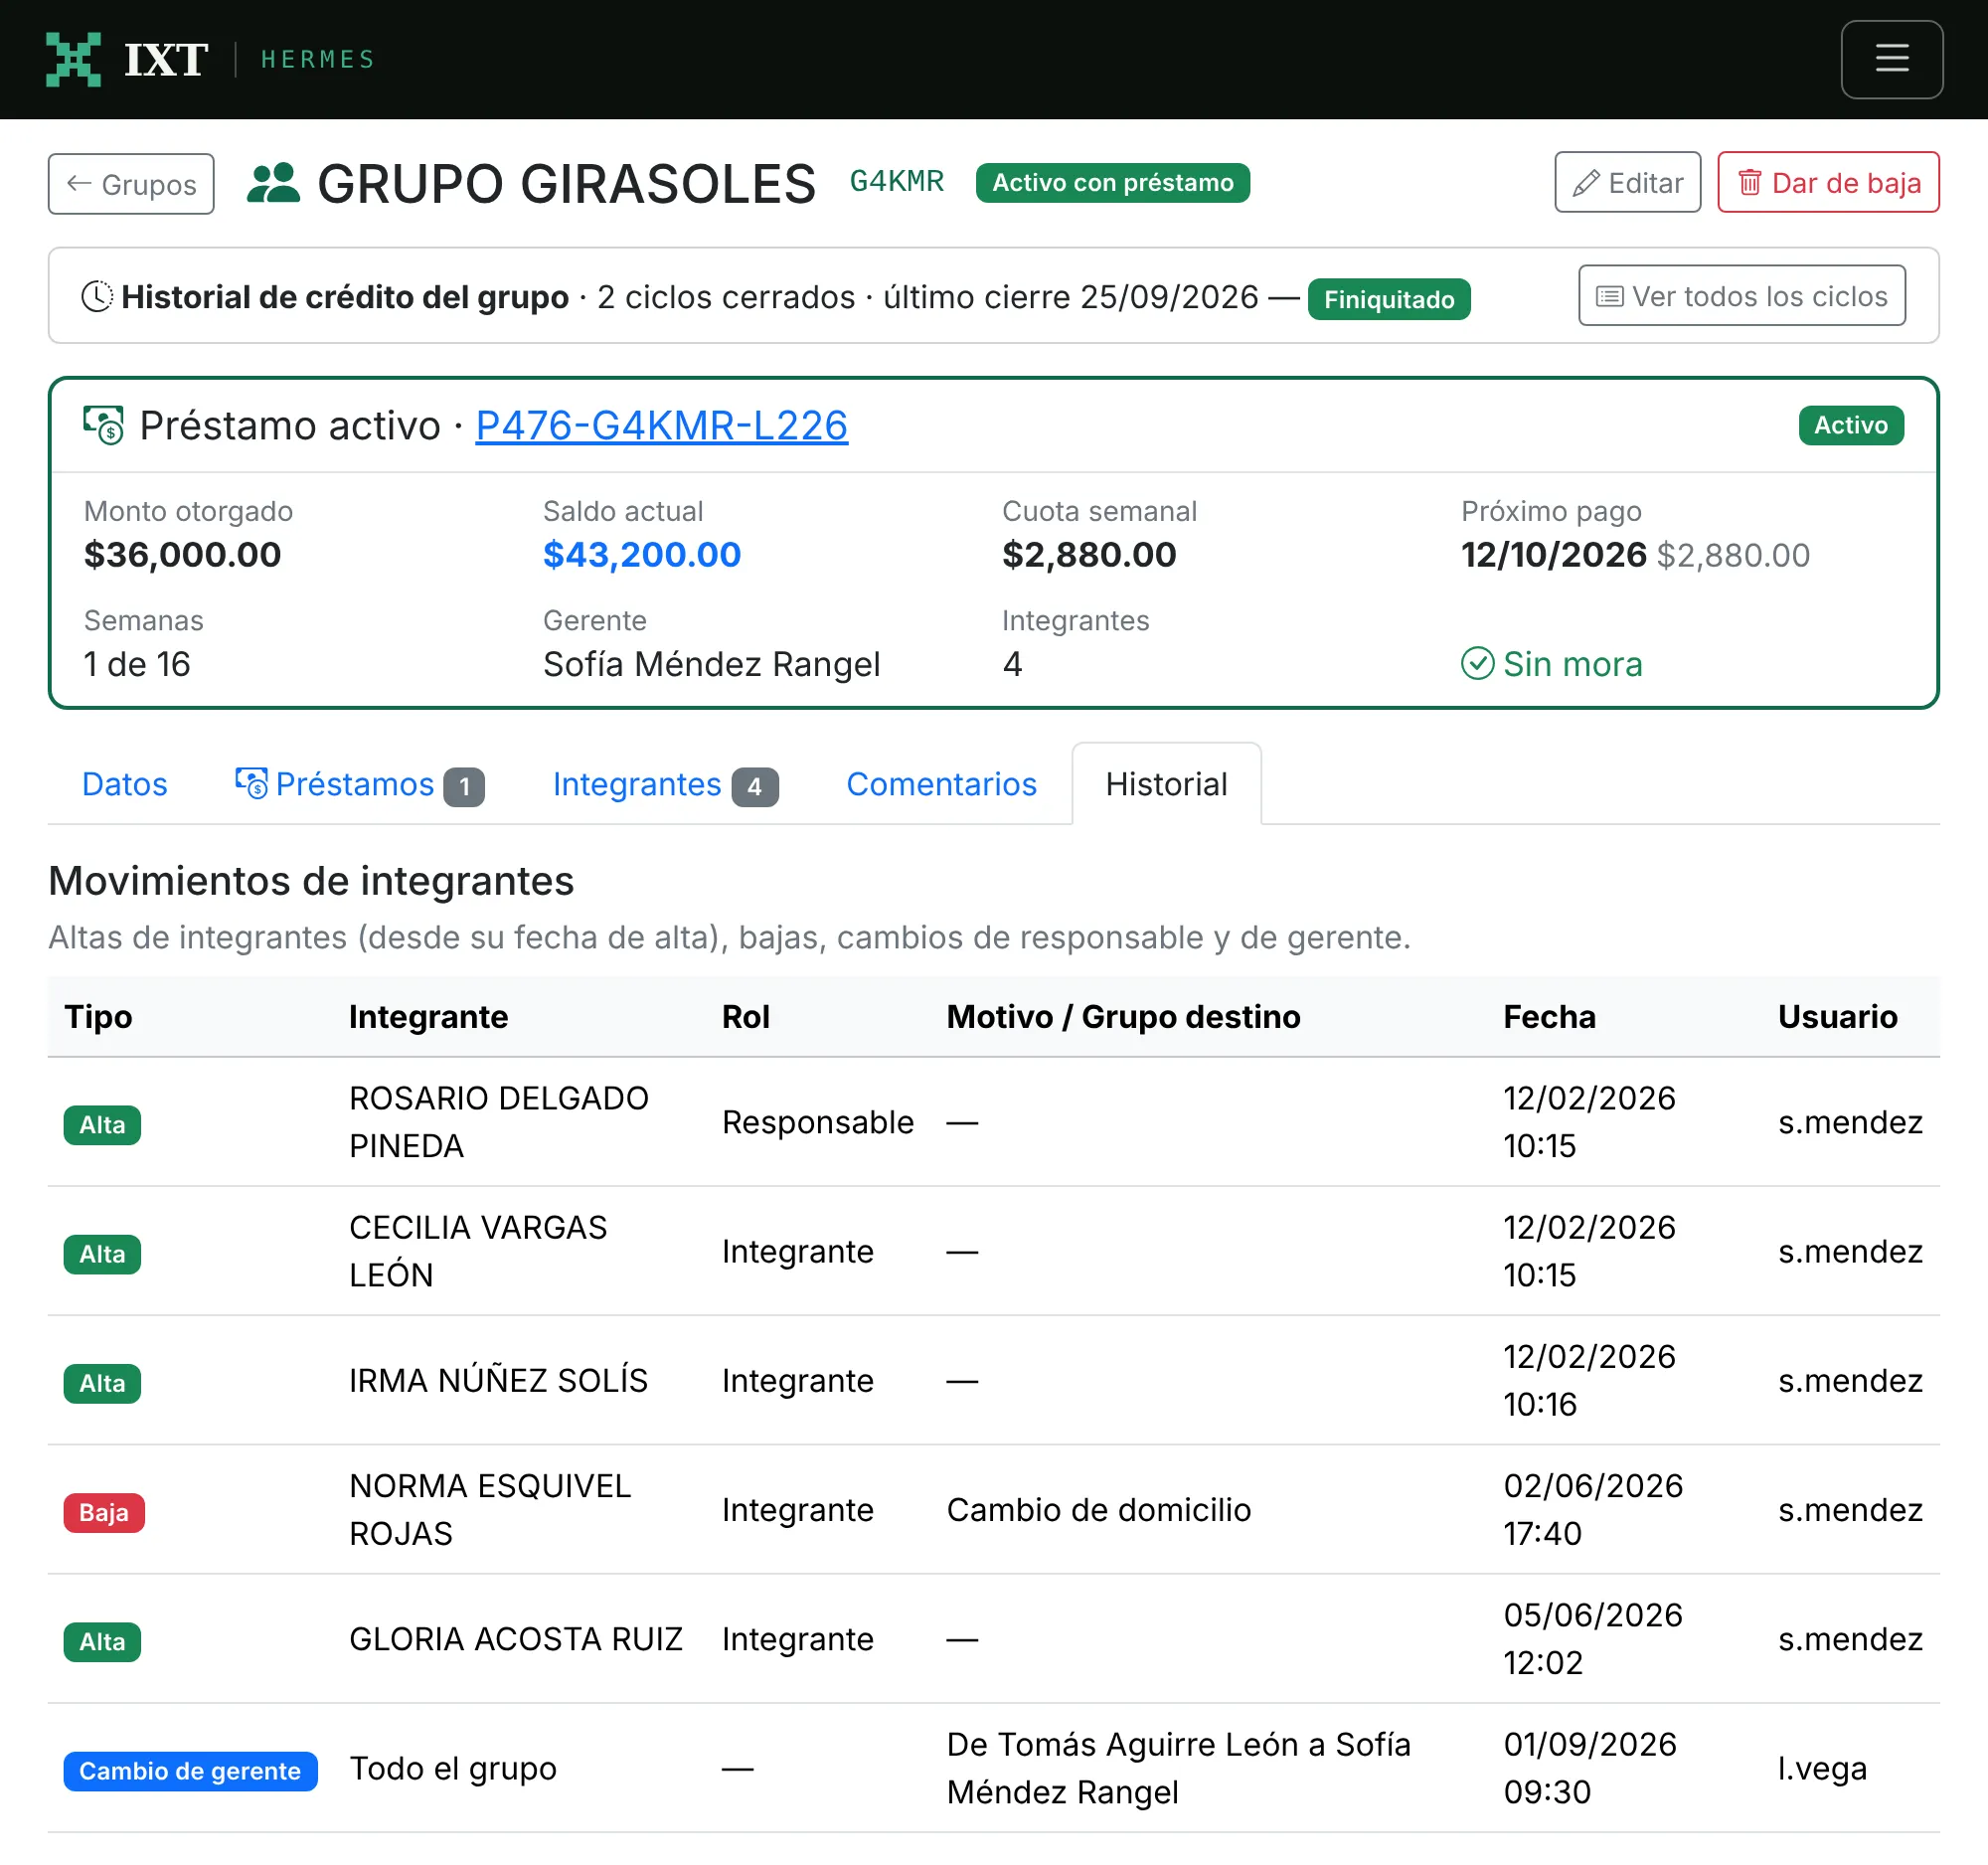
Altas, bajas y cambios de responsable o de gerente quedan registrados con fecha y usuario.

Datos personales protegidos

Aviso de privacidad leído a la clienta, consentimiento registrado y constancia en su expediente, conforme a la LFPDPPP.

Confidencialidad

Firmamos acuerdo de confidencialidad, y lo que mostramos en público es una versión de demostración con datos ficticios.

hermes · demo
Mis sesiones abiertas en HERMES: cada dispositivo con su IP, su hora de inicio y su última actividad, y el botón para cerrarla (datos ficticios).
Mis sesiones abiertas: cada dispositivo, con su IP, su inicio y su última actividad.
hermes · demo
Historial de un grupo en HERMES: altas, bajas y cambio de gerente, cada uno con su fecha y el usuario que lo hizo (datos ficticios).
La bitácora de un grupo: quién hizo cada cambio y cuándo.

Cómo lo hicimos

Lo construimos con su equipo, no solo para su equipo.

Primero, los números

Empezamos por el P&L y el flujo de efectivo. Cada cifra del tablero tiene una definición acordada con el cliente —mora, cartera vigente, pagos en tiempo y forma— y el sistema la muestra donde se usa.

Mejora continua

HERMES cambia al ritmo de la operación: metas nuevas, reglas nuevas y reportes nuevos. Migramos la información del sistema anterior, hoy va en su versión 2.45 y lo que sigue son los cobros por WhatsApp y con link de pago.

Cerca de quien lo usa

Ellos son los expertos en su operación: las mejoras salen del día a día de quienes cobran, autorizan y deciden.

A la medida de su metodología

Cada módulo y cada regla siguen la metodología del cliente: hora de corte, multas, metas y renovaciones. Los módulos nuevos se suman cuando la operación los pide.

hermes · demo
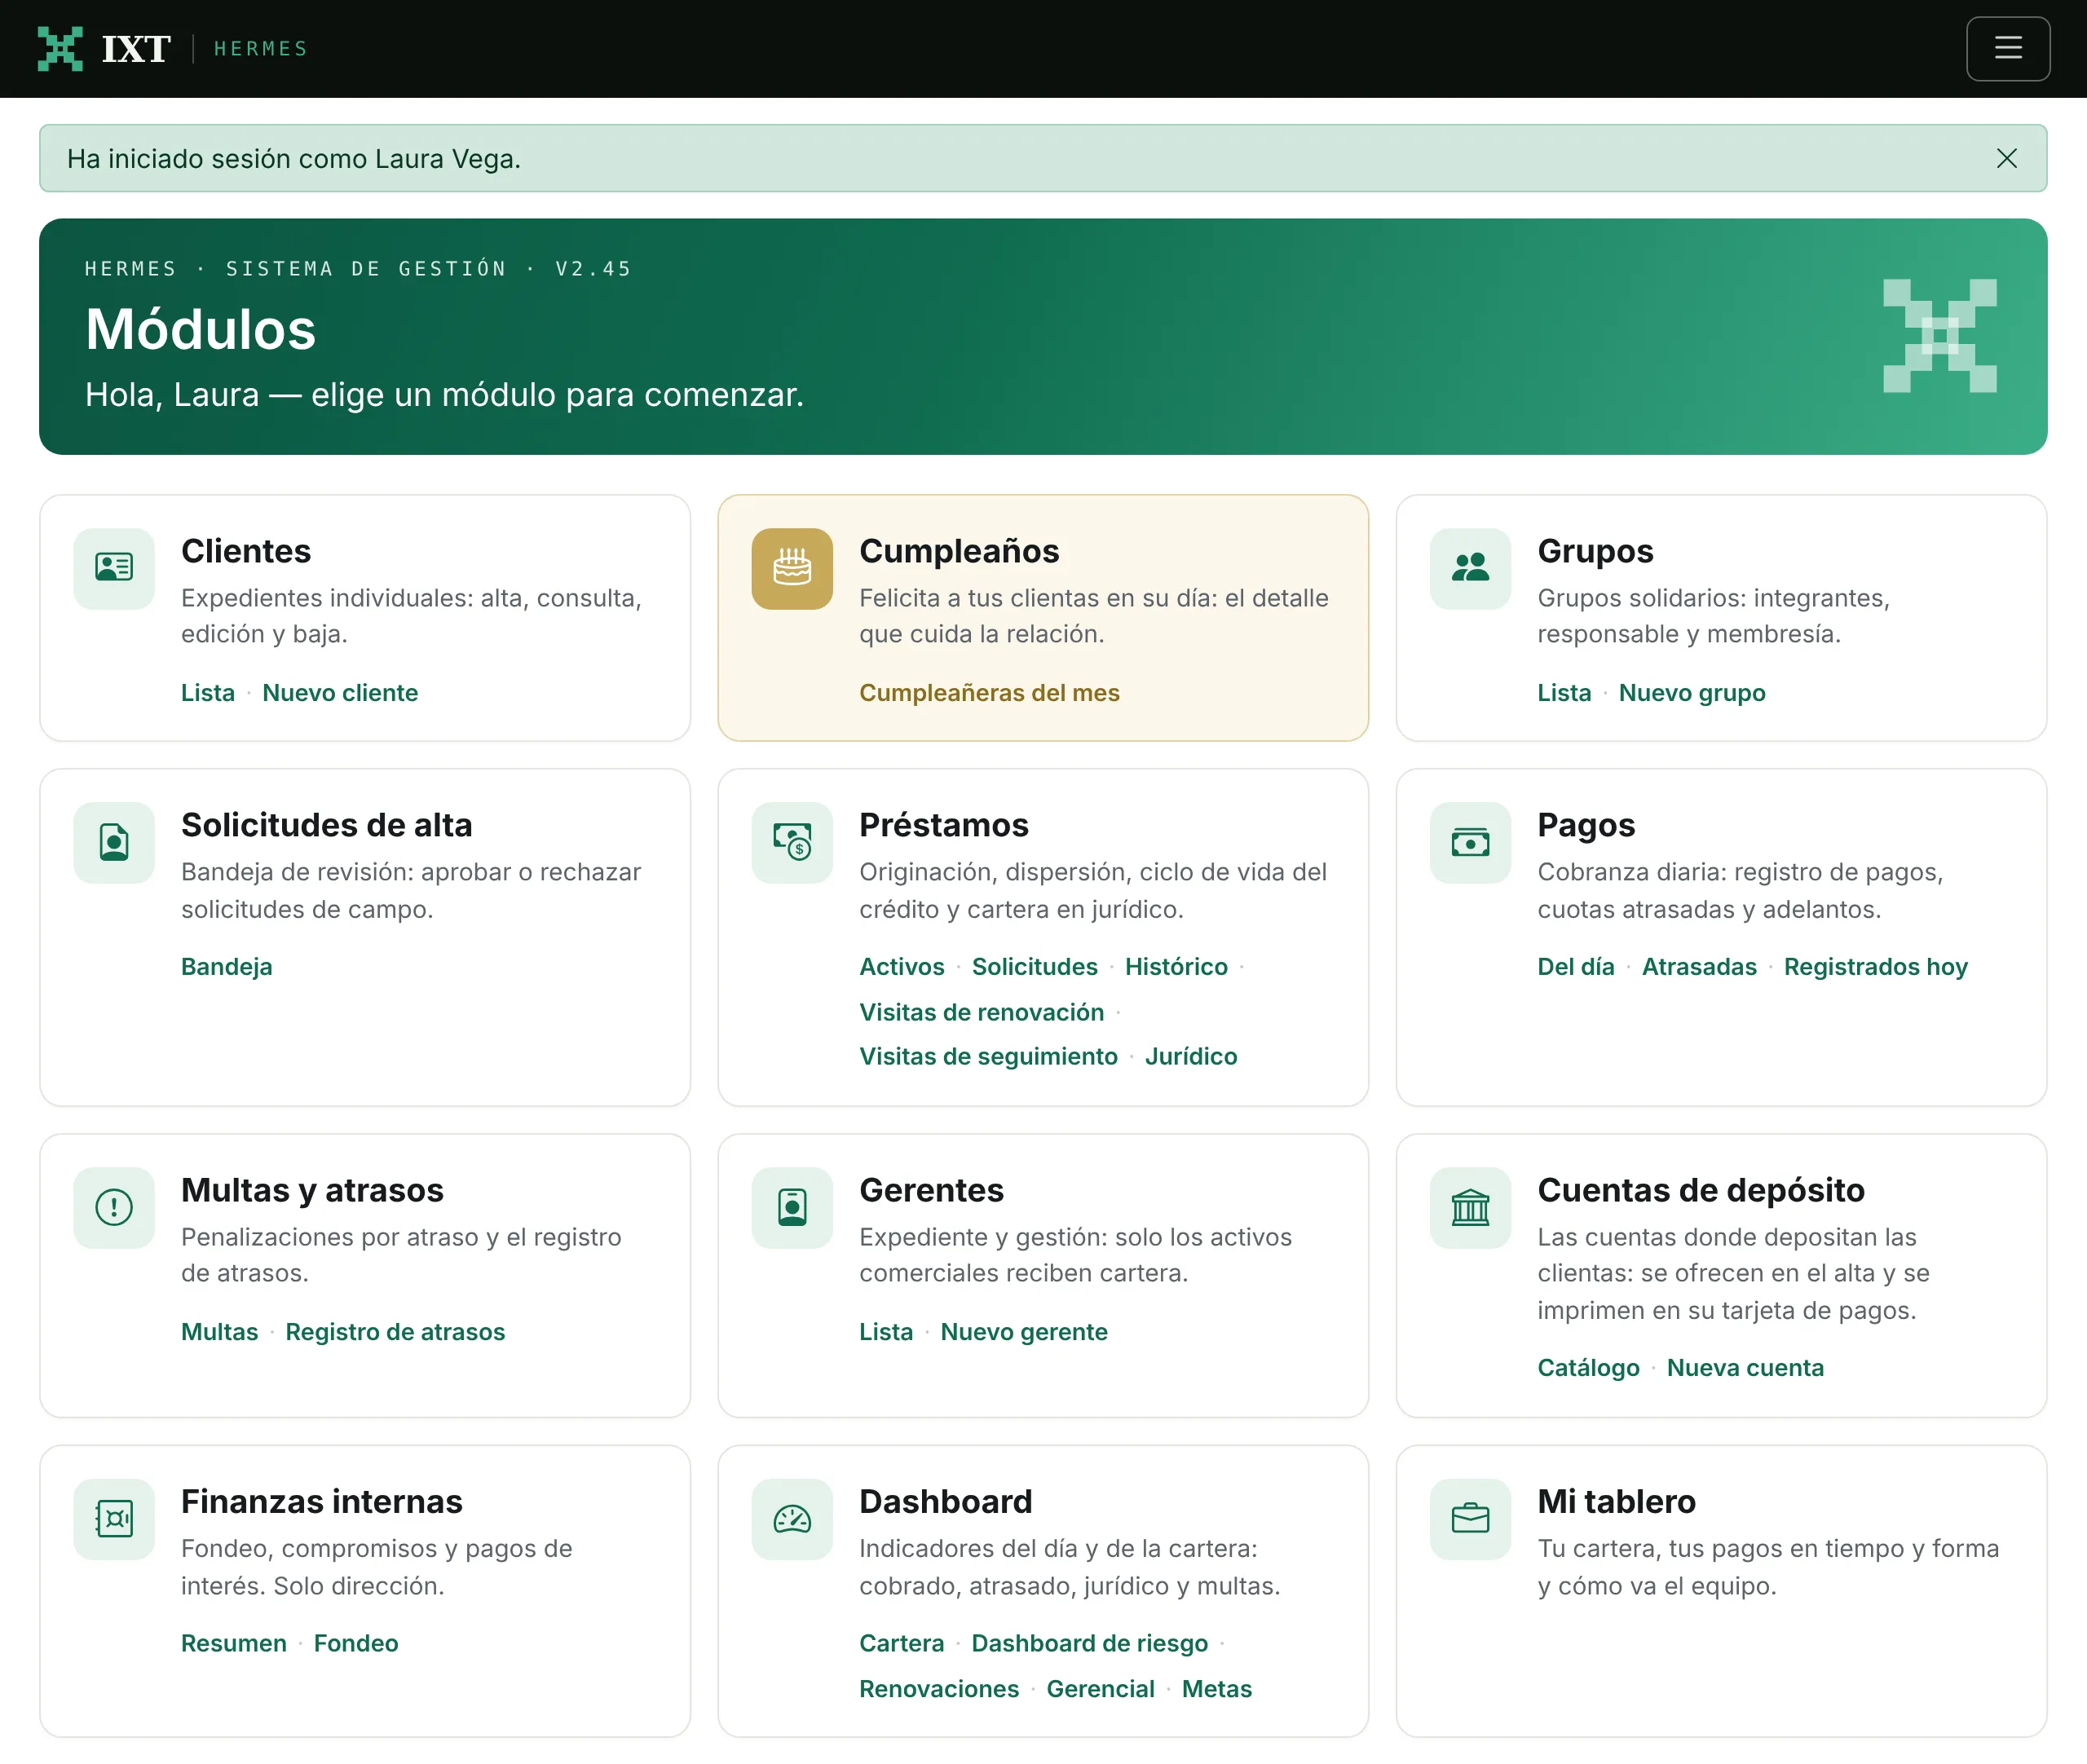
Pantalla de inicio de HERMES con sus doce módulos: clientes, cumpleaños, grupos, solicitudes de alta, préstamos, pagos, multas y atrasos, gerentes, cuentas de depósito, finanzas internas, dashboard y mi tablero.

Todo en un solo lugar

Hoy HERMES reúne doce módulos en una sola pantalla de inicio: de clientes, grupos y préstamos a pagos, multas, tableros y los cumpleaños de las clientas. Y es multiplataforma: web y móvil, todo en uno, desde la computadora o el celular.

El resultado

Más eficiencia operativa, semana tras semana.

Hoy la operación diaria vive en HERMES: de la solicitud en campo al último pago, con las cifras al momento y la información protegida.

Solicitudes sin captura manual

La credencial se fotografía en campo y los datos se llenan solos con OCR + IA. El gerente solo confirma.

Cobranza oportuna

Un mismo corte diario para todos, a la hora que marca su metodología: cada abono queda con fecha y hora, la clienta recibe su mensaje por WhatsApp y lo atrasado se ve el mismo día.

Monitoreo en tiempo real

Cada gerente ve su cartera y dirección ve todas, contra las metas del cliente y con semáforo, sin esperar al cierre de mes.

Riesgo a la vista

El dashboard de riesgo dice cuánto está en riesgo, desde cuándo y en qué cartera, hasta la clienta y la cuota.

Datos protegidos

Sesiones por dispositivo con cierre automático, bitácora de cambios y expedientes protegidos conforme a la LFPDPPP.

Liquidez bajo control

El análisis de flujo de caja muestra si la colocación del mes se fondea sola o consume caja.

Por confidencialidad no publicamos el nombre, el logo ni los datos de nuestros clientes. Las pantallas son de una versión de demostración, con la marca de IXT y datos ficticios.

Cómo empezar

¿Su operación necesita algo así?

La primera conversación no cuesta y no compromete. Salimos de ella sabiendo si podemos ayudar; y si no podemos, se lo decimos.